
A qualidade da despesa pública não se mede apenas pela distância entre o orçamento e a execução. Um governo pode gastar perto do que anunciou e obter resultados insuficientes. Pode também executar menos do que previa porque um investimento necessário não avançou. O rigor das previsões importa, mas não responde sozinho à pergunta sobre a utilidade dos recursos utilizados.
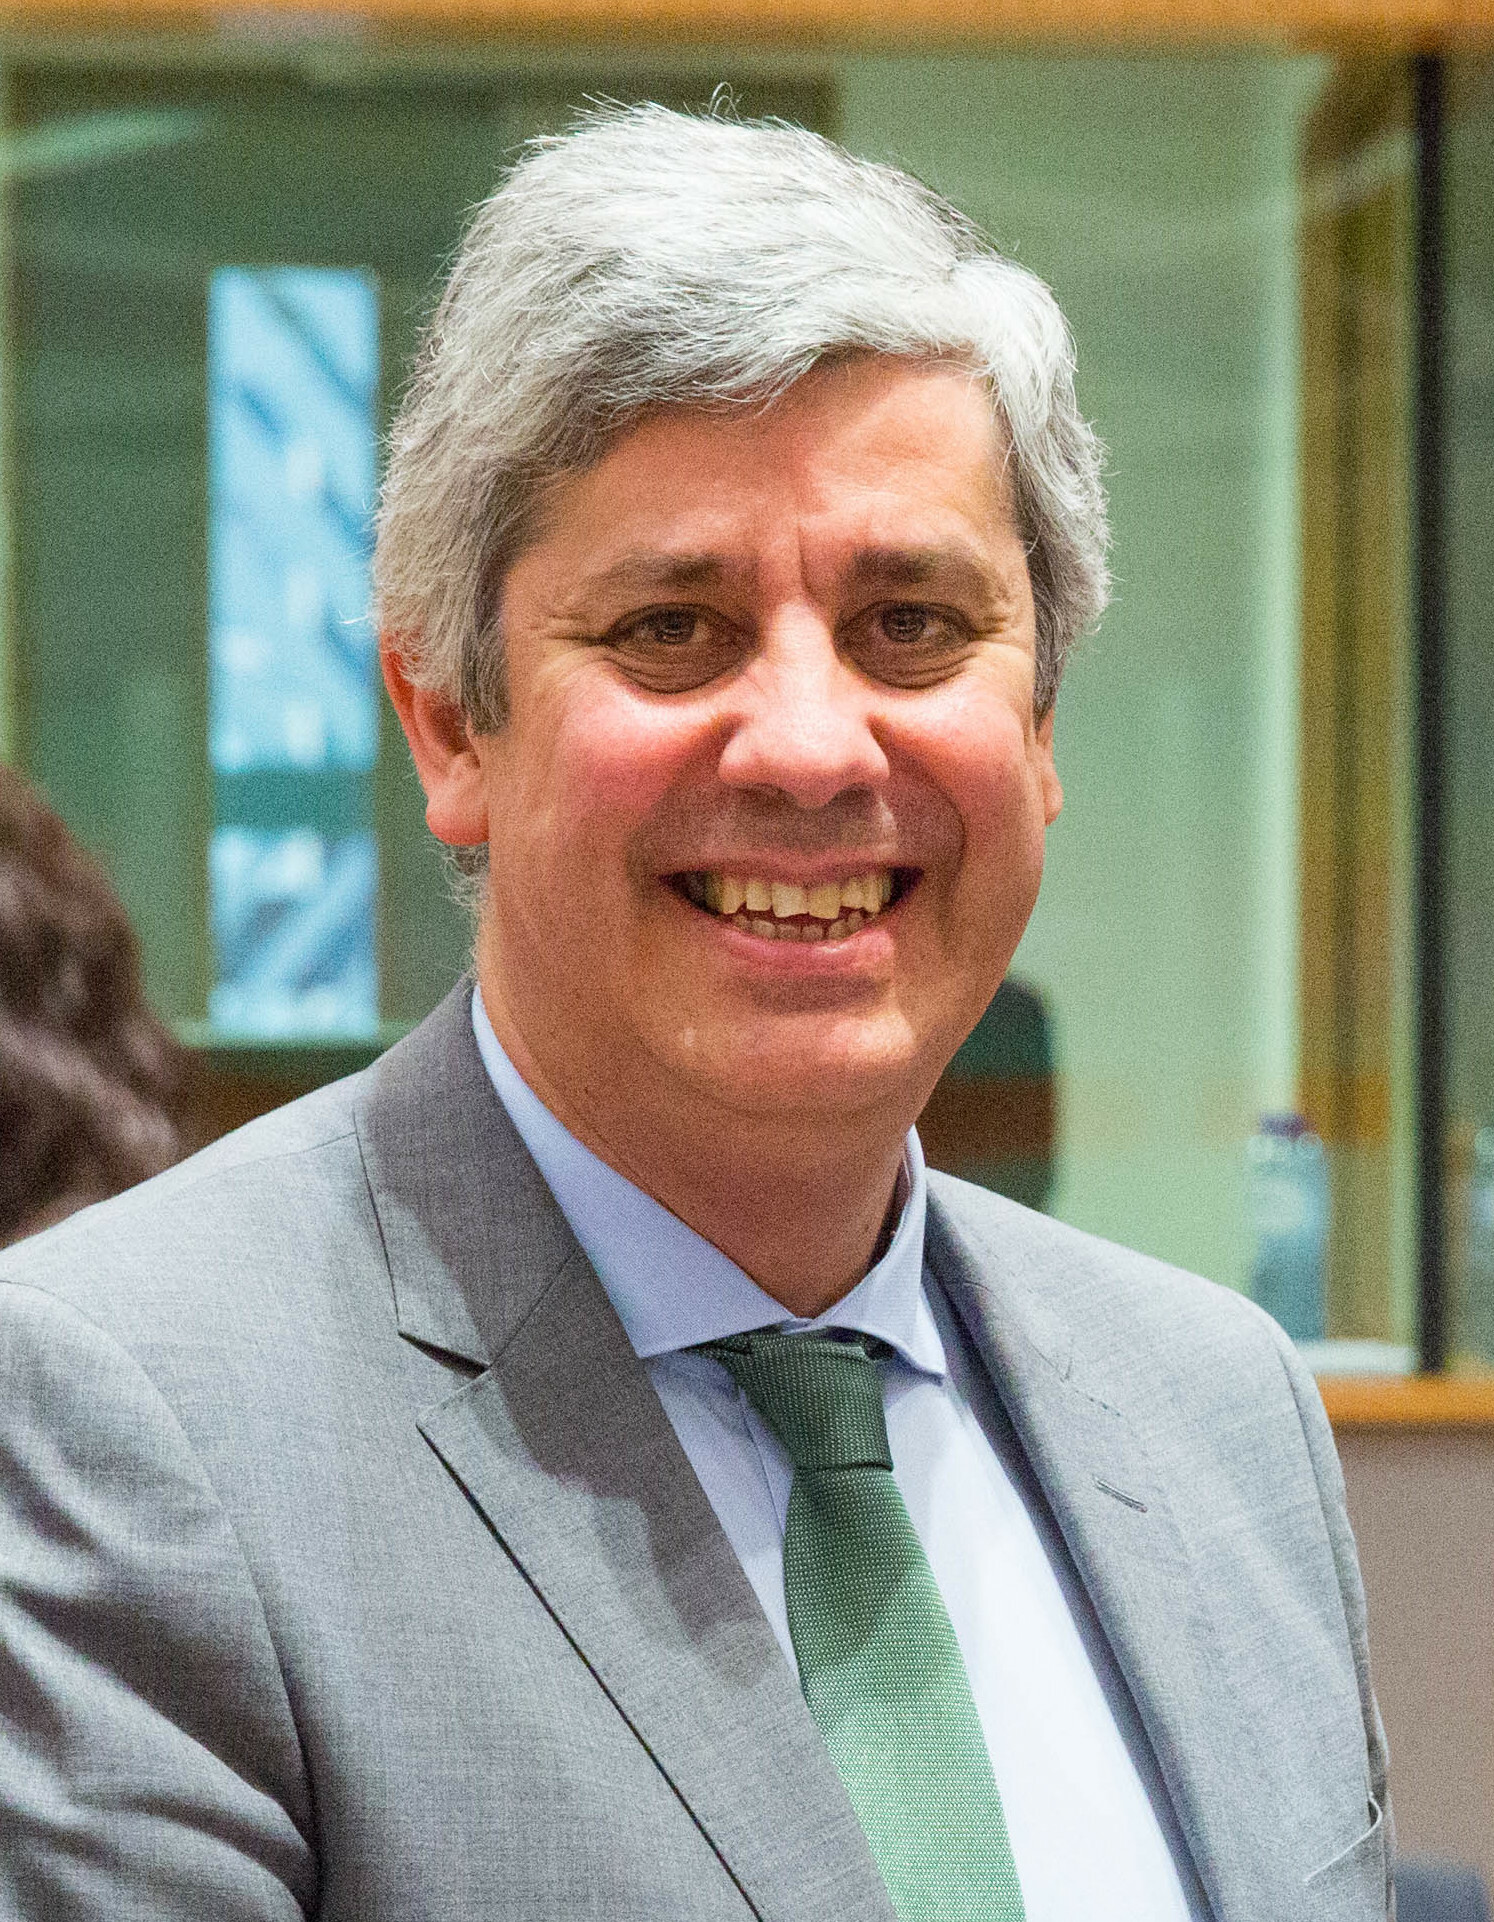
A expressão contas certas, recuperada por Mário Centeno na crítica às previsões da despesa para 2026, reúne por vezes dimensões distintas: o cumprimento do orçamento, o equilíbrio entre receitas e despesas e a sustentabilidade dos compromissos assumidos. Nenhuma delas demonstra automaticamente que os serviços funcionaram melhor ou que as prioridades foram bem escolhidas.
Gastar menos pode significar prestar o mesmo serviço com menos recursos ou deixar uma intervenção por fazer. Que informação permite distinguir os dois resultados?
Cumprir a previsão e cumprir a promessa
O orçamento contém uma previsão financeira e uma escolha política. Autoriza recursos para determinados fins. A avaliação da execução deve, por isso, verificar tanto o dinheiro utilizado como o que foi realizado com ele.
Se uma despesa ficar abaixo da dotação porque o mesmo serviço foi prestado com menos recursos, pode haver um ganho de eficiência. Se a diferença resultar da não concretização de uma intervenção prevista, o menor gasto tem outro significado. Em ambos os casos, a execução financeira pode parecer favorável. Os resultados são diferentes.
O mesmo cuidado vale para a despesa acima da previsão. Um reforço pode responder a uma necessidade adicional, corrigir uma dotação irrealista ou refletir custos que não foram controlados. Identificar a causa é indispensável antes de classificar o aumento.
A qualidade da despesa pública exige esta ligação entre recursos, objetivos e resultados. Sem ela, uma poupança aparente pode esconder uma obrigação adiada, e um reforço pode ser defendido sem se demonstrar o benefício obtido.
O que desaparece no saldo agregado
Um desvio pequeno no total pode resultar da compensação entre rubricas que evoluíram em sentidos opostos. O valor final informa sobre a proximidade à previsão, mas pode deixar por explicar mudanças relevantes na composição da despesa.
A execução de 2019 oferece um exemplo concreto. Segundo a análise então publicada pelo Conselho das Finanças Públicas, a despesa primária ficou 38 milhões de euros abaixo da previsão. Esse resultado reuniu uma despesa corrente primária 180 milhões acima do orçamento e uma despesa de capital 218 milhões abaixo.
A proximidade do agregado não significa que todas as componentes tenham sido executadas como previsto. Também não demonstra, isoladamente, que a diferença na despesa de capital correspondeu a uma melhoria de eficiência. Para esse juízo, é necessário conhecer os projetos realizados, os que ficaram por executar e as razões.
Qualidade da despesa pública: avaliar resultados
A orçamentação orientada para o desempenho procura acrescentar precisamente essa informação. A OCDE defende que os dados sobre resultados ajudem a decidir a distribuição dos recursos e permitam aos cidadãos responsabilizar os governos pelo que prometeram entregar.
A avaliação deve começar com objetivos claros. Importa saber a que necessidade responde um programa, quem deve beneficiar dele, em que prazo e com que recursos. Depois, é necessário acompanhar a execução e verificar os resultados, distinguindo o que depende da intervenção pública do que resulta de outras circunstâncias.
Isto não transforma todos os serviços num cálculo financeiro imediato. Há resultados que exigem tempo, e existem obrigações públicas cujo valor não cabe numa medida única. A exigência é tornar explícitos os critérios de decisão e reunir evidência suficiente para os avaliar.
No estudo económico sobre Portugal de 2026, a OCDE volta a recomendar o reforço das revisões da despesa e a melhoria da sua qualidade. Assinala também a necessidade de mais progresso na capacidade administrativa e na recolha de dados para integrar essas revisões no processo orçamental.
O custo de manter ou de adiar
A disciplina financeira continua a ser necessária. Um serviço útil não dispensa financiamento sustentável, e uma prioridade política não torna aceitável qualquer custo. Os encargos permanentes exigem uma avaliação diferente da de uma intervenção temporária.
Mas conter a despesa sem avaliar as consequências também pode produzir custos futuros. A manutenção adiada, a demora na execução ou a interrupção de uma resposta têm de entrar na decisão quando forem relevantes. Estes efeitos devem ser demonstrados, e não apenas invocados para justificar mais financiamento.
O debate entre o Governo e Centeno deve permitir esse escrutínio. A diferença entre previsão e execução ajuda a avaliar a credibilidade do orçamento. A qualidade da despesa pública exige saber o que foi entregue, a quem, a que custo e com que continuidade. A responsabilidade financeira fica incompleta quando uma dessas perguntas substitui as restantes.
Leitura relacionada
- Desvio da despesa pública: o que falta explicar em 2026.
- Receita fiscal em 2027: menos IRC, mais IVA e IRS.
- Convergência económica de Portugal: o que falta.
Fontes
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.