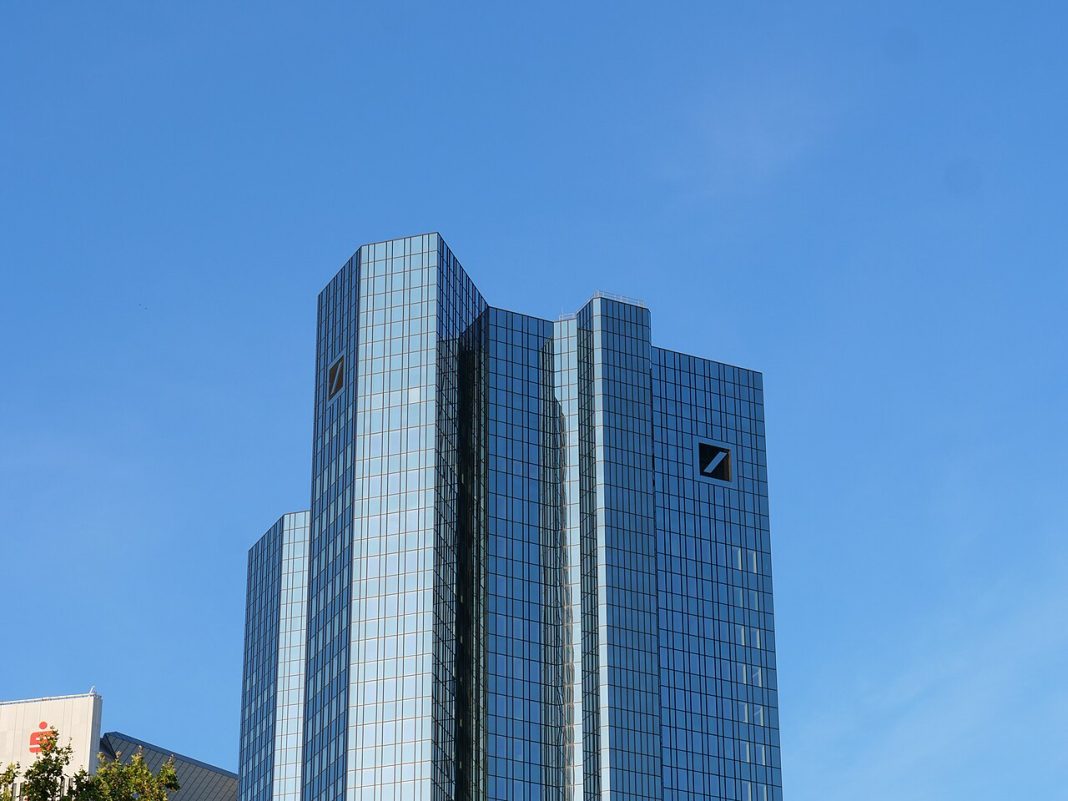

Milhões de documentos internos agora divulgados expõem problemas de gestão, operações suspeitas e conflitos no interior de um dos maiores bancos europeus. O caso coloca uma questão que ultrapassa a responsabilidade de um executivo: que valor tem a supervisão quando os sinais de alerta não produzem respostas suficientes?
O Deutsche Bank tinha departamentos de controlo, responsáveis de conformidade, auditores e uma estrutura de supervisão. Tinha também problemas que esses mecanismos deveriam identificar e resolver. A investigação publicada a 18 de novembro de 2026 expõe a distância entre a existência formal desses instrumentos e a sua capacidade para impedir que práticas questionáveis persistissem. O banco não estava a operar num vazio regulatório. A sua atividade decorria sob supervisão europeia e alemã, com obrigações de prevenção do branqueamento de capitais, controlo de riscos e comunicação de operações suspeitas. É precisamente isso que torna o caso relevante. A existência de regras não basta para demonstrar que uma instituição consegue aplicá-las.
O material divulgado, composto por cerca de 15 milhões de ficheiros, permite observar o funcionamento interno do banco durante parte da liderança de Christian Sewing, que assumiu a presidência executiva em 2018. Entre os elementos investigados encontram-se decisões de gestão, conflitos internos, movimentações financeiras suspeitas e questões relacionadas com o controlo de clientes e operações. A divulgação dos documentos não transforma automaticamente cada suspeita numa infração demonstrada. Mas impede que os problemas sejam examinados apenas através das declarações públicas da administração. O banco passa a ser confrontado com os seus próprios registos.
Um banco demasiado grande para ignorar os avisos
A investigação descreve uma instituição que acumulou aproximadamente 20 mil milhões de euros em multas, despesas judiciais e outros encargos legais desde 2012. O valor é significativo, mas não constitui, por si só, prova de que todos os problemas tenham a mesma origem ou de que a administração atual seja responsável por cada um deles. O Deutsche Bank herdou litígios e deficiências anteriores à chegada de Sewing. A distinção importa. Um banco pode continuar a suportar as consequências de decisões antigas durante muitos anos. A questão é saber o que aconteceu depois de os problemas terem sido identificados.

Sewing assumiu funções com a promessa de reorganizar o banco, reduzir riscos e recuperar a confiança dos supervisores. Em 2019, anunciou uma transformação que incluía a saída de determinadas atividades de banca de investimento e a redução de milhares de postos de trabalho. A reorganização teve resultados financeiros. O banco recuperou rentabilidade e a sua avaliação bolsista melhorou substancialmente. Mas a recuperação dos resultados não demonstra que os sistemas de controlo tenham acompanhado a mesma evolução. É possível melhorar a rentabilidade de uma instituição sem resolver todas as deficiências que a expõem a riscos legais e reputacionais. A investigação apresenta precisamente essa tensão: um banco que comunica progressos na transformação e documentos internos que revelam dificuldades persistentes na execução de medidas de controlo.
Epstein: os pagamentos que exigiam explicações
Um dos episódios mais graves envolve a relação comercial do Deutsche Bank com Jeffrey Epstein. O banco aceitou Epstein como cliente em 2013, apesar da sua condenação anterior por crimes sexuais. A decisão de manter uma relação bancária com uma pessoa condenada não constitui automaticamente uma infração financeira. Contudo, o historial do cliente, a natureza das operações e a origem dos fundos exigiam procedimentos de diligência reforçada. Segundo a investigação, documentos internos identificaram quase 600 milhões de dólares em pagamentos suspeitos relacionados com contas de Epstein. O montante ultrapassava substancialmente aquilo que anteriormente era conhecido através de documentos públicos. A informação deve ser interpretada com rigor. Uma operação classificada como suspeita não é necessariamente uma operação criminosa. A classificação significa que existem elementos que justificam análise, comunicação às autoridades ou investigação adicional.
O problema para o Deutsche Bank reside na cronologia. Os documentos mostram que os alertas internos e as preocupações com determinadas operações surgiram antes do encerramento da relação comercial, em 2018. A instituição acabaria por pagar 150 milhões de dólares às autoridades de Nova Iorque, em 2020, num acordo relacionado com deficiências nos seus mecanismos de controlo, incluindo o acompanhamento das contas de Epstein. A sanção não resolve uma questão essencial: por que motivo uma instituição que identificava sinais de risco continuou a manter a relação durante tanto tempo? A resposta envolve decisões comerciais, procedimentos de conformidade e a autoridade efetiva dos responsáveis encarregados de proteger o banco.
O conflito entre os clientes e os controlos
Os departamentos de conformidade têm uma função que pode contrariar os interesses comerciais imediatos de uma instituição financeira. Um cliente rentável pode representar um risco inaceitável. Uma operação lucrativa pode exigir investigação. Uma relação comercial antiga pode ter de terminar. Quando esses departamentos identificam problemas, a administração precisa de decidir se lhes atribui prioridade suficiente. A investigação sobre o Deutsche Bank descreve conflitos internos em torno da gestão de clientes, dos procedimentos de diligência e da comunicação de operações suspeitas. Um dos episódios envolve um cliente associado a movimentações financeiras que suscitaram preocupações de branqueamento de capitais. Os documentos indicam divergências entre responsáveis internos sobre a necessidade de apresentar comunicações às autoridades.
A importância deste episódio não está apenas na decisão relativa a um cliente. Está na possibilidade de as relações comerciais influenciarem a forma como os alertas são interpretados e encaminhados. Um sistema de controlo que depende excessivamente da aceitação dos responsáveis comerciais perde parte da sua independência. O banco pode possuir regras formalmente adequadas e continuar vulnerável se os funcionários encarregados de as aplicar não tiverem autoridade, proteção e acesso direto aos níveis de decisão necessários.
O caso Trump e a informação que não deveria sair
Outro episódio documentado envolve declarações fiscais de Donald Trump. Em 2017, informações financeiras relacionadas com Trump foram divulgadas à imprensa a partir de documentação bancária. Segundo os documentos examinados, responsáveis do Deutsche Bank discutiram internamente o incidente e a forma de o comunicar. Sewing, então numa posição de liderança anterior à presidência executiva, classificou a divulgação como um erro grave. O caso coloca uma questão diferente da prevenção do branqueamento de capitais. Trata-se da proteção de informação confidencial dos clientes e da obrigação de comunicar incidentes de segurança às autoridades e às pessoas afetadas, quando legalmente exigido. A instituição financeira administra dados que podem revelar património, relações comerciais e circunstâncias pessoais. A confiança bancária depende, em parte, da garantia de que essas informações não serão utilizadas ou divulgadas indevidamente.
Os documentos descritos na investigação suscitam dúvidas sobre a forma como o incidente foi tratado. Essas dúvidas não permitem concluir, sem uma avaliação jurídica adicional, que todos os deveres de comunicação tenham sido violados. Permitem, contudo, identificar uma questão de governação: quando ocorre uma falha interna, quem decide o que deve ser comunicado e a quem?
A transformação anunciada e a transformação executada
Em 2019, o Deutsche Bank anunciou uma reestruturação de grande dimensão. A instituição pretendia reduzir custos, abandonar atividades consideradas menos estratégicas e concentrar recursos nas áreas em que acreditava possuir vantagens competitivas. O plano foi apresentado como uma mudança profunda da cultura do banco. Os documentos divulgados mostram, porém, dificuldades na concretização de algumas medidas. A investigação refere problemas relacionados com sistemas informáticos, gestão de dados, controlo de clientes e integração de processos. Um dos episódios envolveu a migração de informação e a necessidade de corrigir deficiências identificadas pelos supervisores. A modernização tecnológica de um banco internacional não é uma tarefa simples. Sistemas desenvolvidos em épocas diferentes precisam de comunicar entre si, preservar informação e permitir a identificação de operações potencialmente suspeitas. A complexidade não constitui uma desculpa automática para o incumprimento. Quanto maior é uma instituição financeira, maior é a necessidade de assegurar que os seus sistemas conseguem acompanhar a dimensão e a diversidade das operações. O risco surge quando os objetivos financeiros da transformação avançam mais depressa do que os mecanismos que deveriam tornar a instituição segura.
A responsabilidade de quem dirige
A liderança de Christian Sewing apresenta uma contradição que merece análise. Por um lado, o Deutsche Bank conseguiu melhorar a sua situação financeira e recuperar confiança nos mercados. Por outro, continuou a enfrentar problemas de conformidade e controlo que exigiram intervenção dos supervisores. A administração sustenta que realizou progressos significativos na resolução das deficiências herdadas. A investigação apresenta documentos e testemunhos que contestam a suficiência desses progressos em determinados períodos. As duas afirmações não são necessariamente incompatíveis. Um banco pode ter melhorado substancialmente e continuar a apresentar falhas graves. A responsabilidade de uma administração não deve ser avaliada apenas pelo número de problemas que encontra ao assumir funções. Deve também ser examinada à luz das decisões que toma depois de conhecer esses problemas. Isso inclui os recursos atribuídos aos departamentos de controlo, a prioridade concedida às recomendações dos supervisores e a rapidez com que são corrigidas deficiências identificadas. Inclui ainda a forma como os responsáveis comunicam publicamente os resultados alcançados. Uma instituição pode apresentar indicadores financeiros favoráveis sem que esses indicadores ofereçam uma imagem completa da qualidade da sua governação.
O supervisor não pode substituir a administração
O Deutsche Bank está sujeito à supervisão prudencial europeia, exercida pelo Banco Central Europeu no âmbito do Mecanismo Único de Supervisão, e a outras competências de supervisão das autoridades alemãs. Esta arquitetura procura assegurar que as instituições financeiras mantêm capital, liquidez, mecanismos de gestão de risco e estruturas de governação adequadas. Contudo, a supervisão externa não acompanha diretamente cada decisão comercial. Os reguladores dependem de informação produzida pelas próprias instituições, de inspeções, de auditorias e de mecanismos de comunicação. Quando os sistemas internos são deficientes, a capacidade de identificar problemas pode ficar comprometida. É por isso que a supervisão bancária não pode ser reduzida ao cumprimento formal de indicadores financeiros. Um banco pode respeitar determinados requisitos prudenciais e continuar exposto a riscos operacionais, legais ou reputacionais. A eficácia da supervisão depende da capacidade de identificar esses riscos e exigir medidas corretivas proporcionais. A investigação mostra também que a existência de advertências regulatórias não garante, por si só, a resolução imediata dos problemas. Entre a identificação de uma deficiência e a sua correção podem decorrer anos. Durante esse período, a instituição continua a operar, a receber depósitos, a conceder crédito e a executar operações financeiras.

O preço de não resolver
O Deutsche Bank gastou milhares de milhões de euros em litígios, sanções e medidas de correção. Parte desses custos resulta de acontecimentos anteriores à atual administração. Outros refletem problemas que persistiram durante os processos de reorganização. A questão económica é relevante. Os recursos utilizados para resolver falhas de controlo deixam de estar disponíveis para outras finalidades. Podem reduzir resultados, limitar investimentos ou exigir medidas adicionais de contenção de custos. Os acionistas suportam parte dessas consequências através dos resultados e da valorização do banco. Mas os efeitos não se limitam aos investidores. As instituições financeiras desempenham funções essenciais na economia. A sua estabilidade depende da confiança dos depositantes, dos clientes, dos mercados e das autoridades. Quando uma grande instituição acumula problemas de governação, a preocupação ultrapassa a reputação dos seus administradores. A questão passa a ser a qualidade dos mecanismos que permitem confiar na informação produzida pelo próprio banco.
A prova que falta
O Deutsche Bank tem razões para apresentar a recuperação financeira como um resultado importante da sua transformação. A melhoria dos resultados, a redução de determinadas atividades de risco e o reforço dos mecanismos de controlo constituem elementos relevantes para avaliar a evolução da instituição. Mas a rentabilidade não substitui a conformidade. A investigação divulgada em novembro de 2026 mostra que a trajetória do banco não pode ser compreendida exclusivamente através dos lucros, da cotação das ações ou dos objetivos anunciados pela administração. É necessário confrontar essas medidas com a evolução efetiva dos sistemas internos. Quantos alertas foram resolvidos? Quanto tempo demoraram as correções? Que deficiências permaneceram abertas? Como foram tratadas as divergências entre departamentos comerciais e responsáveis de conformidade? Estas perguntas não pressupõem a existência de novas infrações. São perguntas indispensáveis para avaliar a qualidade da gestão. O Deutsche Bank não precisa apenas de demonstrar que consegue gerar resultados financeiros. Precisa de demonstrar que os mecanismos destinados a controlar a forma como esses resultados são obtidos funcionam de maneira suficientemente independente e eficaz. A investigação revela uma instituição que conhecia numerosos problemas e procurou corrigi-los enquanto executava uma transformação empresarial profunda. O ponto decisivo é saber se as correções acompanharam as promessas. Um banco não demonstra que mudou apenas quando consegue voltar a ganhar dinheiro. Demonstra-o quando os problemas que antes tolerava deixam de poder repetir-se sem consequências.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.