O Governo apresentou um Orçamento de 2027 com uma margem estreita: prevê que as receitas das administrações públicas superem as despesas em 275 milhões de euros. O valor corresponde a 0,1% do produto interno bruto (PIB). É um excedente pequeno, mas suficiente para manter as contas públicas em terreno positivo, caso as previsões se confirmem. O Conselho das Finanças Públicas (CFP), que avalia de forma independente a política orçamental, considera essa previsão plausível.
A sua análise, divulgada a 26 de outubro, chama a atenção para uma particularidade: algumas despesas podem revelar-se inferiores ao previsto e certas receitas podem superar as estimativas do Ministério das Finanças. Isto não significa que exista dinheiro adicional garantido para distribuir. Os valores dependem da evolução da economia, dos salários, dos preços, das taxas de juro e da execução efetiva das medidas previstas.
De onde pode vir uma melhoria do saldo e por que razão essa possibilidade não equivale a dinheiro garantido para novas despesas?
Orçamento de 2027: os juros podem ficar abaixo da previsão
Uma das principais dúvidas está nos encargos da dívida pública. Quando o Estado pede dinheiro emprestado, assume a obrigação de pagar juros. O custo depende das condições de financiamento, das características da dívida emitida e dos títulos que chegam ao fim do prazo e precisam de ser substituídos. Para 2027, o Ministério das Finanças inscreveu uma subida significativa desses encargos.
O CFP assinala que a previsão de aumento da despesa com juros é particularmente elevada e admite que o valor efetivo possa ficar abaixo do orçamentado. Se isso acontecer, o Estado gastará menos do que tinha previsto nesta rubrica. As condições de financiamento podem alterar-se durante o ano e a evolução dos juros continua exposta à situação económica internacional. Uma diferença relativamente pequena numa despesa de grande dimensão pode modificar o resultado final das contas públicas.
Inflação e receita fiscal no Orçamento de 2027
A outra variável importante é a receita dos impostos. Quando os preços aumentam, o valor nominal das compras também tende a subir. Se uma família gastar mais dinheiro para adquirir a mesma quantidade de bens, o Estado poderá arrecadar mais IVA, mesmo que o consumo real não tenha aumentado. O CFP admite que uma inflação superior à prevista possa elevar a receita fiscal nominal. Também considera possível que uma atividade económica mais favorável produza receitas adicionais em impostos associados ao consumo e ao património.
Uma inflação mais elevada pode aumentar a receita do Estado, mas também reduz o poder de compra quando os rendimentos não acompanham os preços. Pode ainda pressionar salários, prestações e outras despesas públicas. Há uma diferença entre arrecadar mais impostos porque a economia produz e vende mais e arrecadar mais porque os preços subiram. Ambos os fenómenos podem melhorar a receita, mas têm consequências distintas para as famílias e as empresas.
Porque o CFP projeta um saldo diferente
Apesar de considerar plausível a trajetória apresentada pelo Ministério das Finanças, o Conselho das Finanças Públicas não reproduz integralmente as suas contas. Na projeção atualizada, o organismo aponta para um défice de 0,1% do PIB em 2027, enquanto o Governo prevê um excedente de 0,1%. A diferença corresponde a 0,2 pontos percentuais do PIB.
Uma parte da divergência resulta do tratamento dado a medidas cujos efeitos o CFP não considera suficientemente fundamentados para incorporação integral. Entre elas encontram-se receitas associadas ao combate à fraude nos combustíveis, alienações de imóveis e efeitos de alterações extraordinárias das retenções de IRS. O organismo considera apenas parte da receita de alienações e não inclui os efeitos referidos do combate à fraude e das retenções. A projeção distingue-se, assim, da avaliação de plausibilidade: admitir que a previsão do Governo pode concretizar-se não obriga a utilizar todas as mesmas hipóteses.
Um excedente global com défice na Administração Central
O excedente previsto no Orçamento de 2027 não resulta de todos os setores do Estado apresentarem resultados positivos. Segundo o CFP, o saldo global combina um défice da Administração Central de 2,8% do PIB com excedentes de 2,6% nos fundos da Segurança Social e de 0,2% na Administração Regional e Local. Estes valores estão arredondados, pelo que a sua soma não reproduz exatamente o saldo global de 0,1%.
O resultado positivo da Segurança Social ajuda a compensar o desequilíbrio de outras áreas da administração pública. Esta composição torna as contas sensíveis à evolução do mercado de trabalho. Se o emprego e os salários crescerem menos do que o previsto, as contribuições sociais podem ficar abaixo das estimativas. O mesmo acontece com parte da receita de IRS.
Uma melhoria temporária não financia qualquer compromisso
Se a despesa com juros for inferior ao previsto ou a receita fiscal superar as estimativas, o Estado poderá terminar 2027 com um saldo mais favorável. Há compromissos já assumidos, despesas que podem aumentar inesperadamente e riscos associados à conjuntura económica. Uma decisão permanente, como criar uma nova prestação social ou aumentar uma despesa estrutural, não deve ser financiada apenas com uma melhoria de receita que pode desaparecer no ano seguinte.
O CFP identifica também riscos no sentido contrário ao de uma maior folga. Uma evolução menos favorável dos salários pode reduzir a receita prevista, enquanto novas medidas aprovadas durante a discussão orçamental podem alterar o saldo. A diferença entre uma melhoria temporária e uma alteração duradoura das contas públicas é decisiva, tal como a qualidade da despesa que o saldo agregado não revela.

O calendário do Orçamento de 2027
A proposta de Orçamento do Estado para 2027 foi entregue à Assembleia da República em 8 de outubro. Segundo o calendário oficial do Parlamento, o debate e a votação na generalidade decorrem em 27 e 28 de outubro, seguindo-se a discussão na especialidade. Durante esse processo, os partidos podem apresentar propostas de alteração que aumentem despesas, reduzam receitas ou modifiquem prioridades. A votação final global está prevista para 24 de novembro. As negociações parlamentares podem alterar as condições em que o excedente foi calculado.
A discussão sobre a eventual folga orçamental não fica encerrada com a aprovação do Orçamento. Ao longo de 2027, será necessário observar a evolução efetiva da despesa com juros, a arrecadação de impostos, as contribuições sociais e o cumprimento das medidas anunciadas. Esses dados permitirão perceber se o resultado se aproxima mais da previsão do Governo ou da projeção independente do CFP.
A avaliação divulgada em outubro deixa duas conclusões distintas. A primeira é que um excedente de 0,1% do PIB constitui uma previsão plausível. A segunda é que a margem de segurança continua limitada, mesmo admitindo que algumas despesas possam ficar abaixo do esperado.
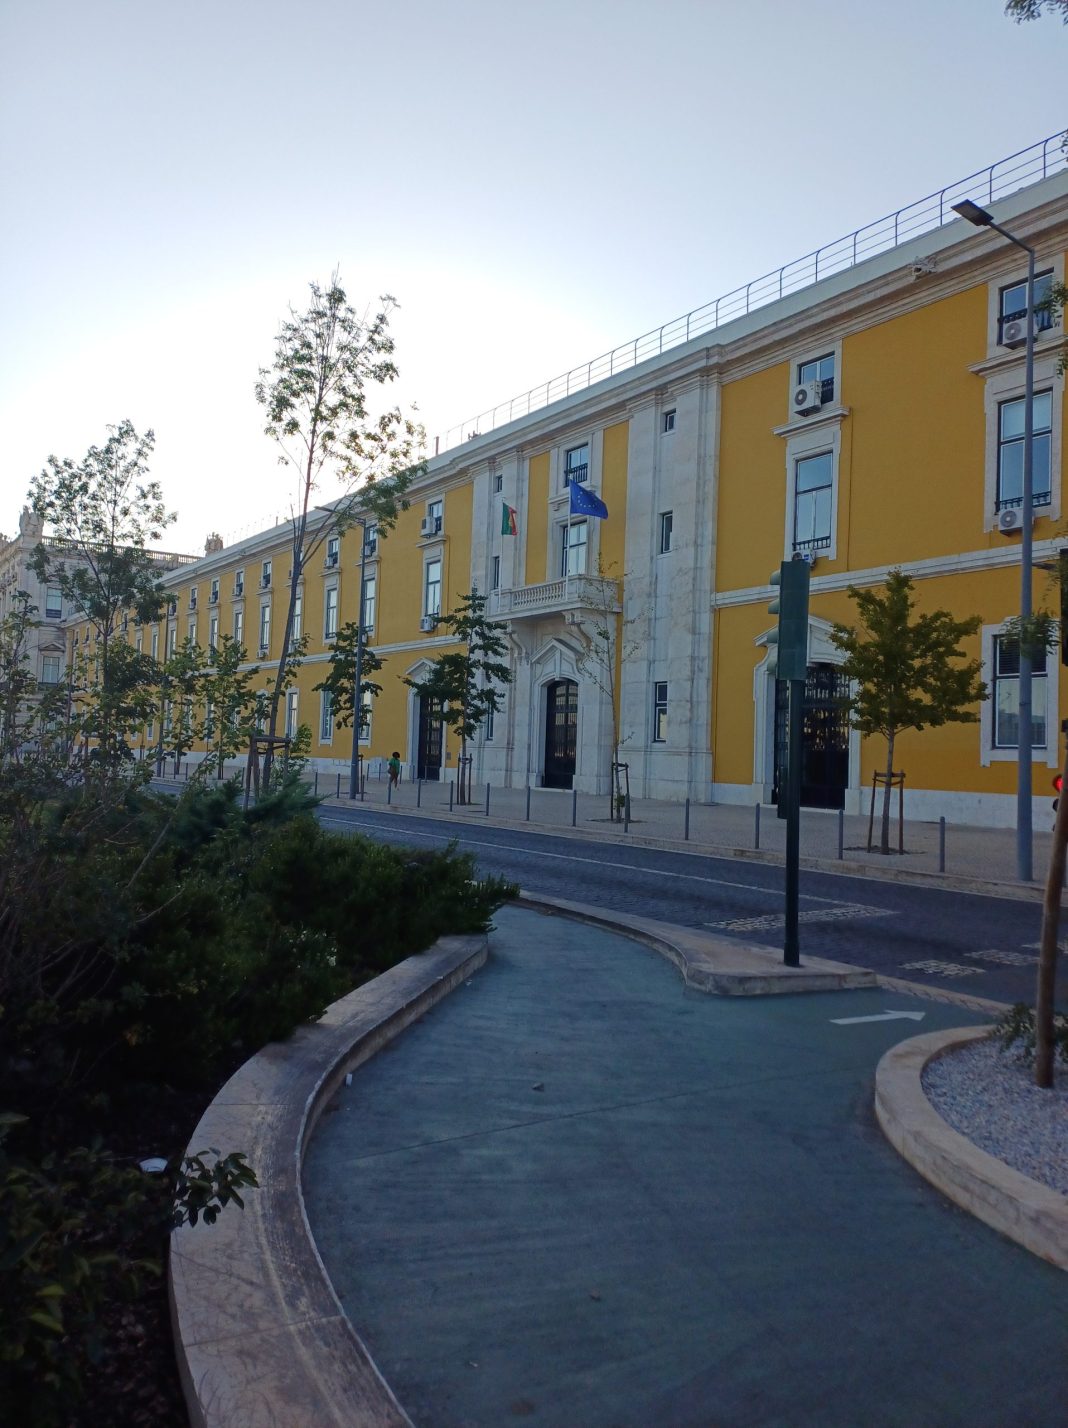
Imagem de capa: Ministério das Finanças, em Lisboa, em 10 de agosto de 2024. As previsões do Governo para 2027 dependem da receita e da despesa efetivamente registadas. Fotografia de arquivo: Salwa Farwaneh. Domínio público, CC0. Fonte; CC0.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.


Comentar como Convidado