

Singapura construiu uma posição relevante como centro financeiro internacional, combinando abertura ao investimento, estabilidade institucional e supervisão dos mercados. A expansão dos ativos digitais colocou este modelo perante um problema: como permitir o desenvolvimento de novas tecnologias financeiras sem comprometer a proteção dos investidores e a confiança no sistema? A regulação dos ativos digitais, incluindo as criptomoedas, procura responder a esta questão.
As autoridades têm procurado distinguir a utilização da tecnologia blockchain dos riscos associados à negociação de criptomoedas. Uma infraestrutura digital pode permitir transferências e registos de propriedade sem que isso torne seguros todos os produtos financeiros construídos sobre ela. O desafio consiste em avaliar atividades que combinam características dos mercados tradicionais com mecanismos tecnológicos diferentes. A utilização de plataformas digitais não elimina riscos de liquidez, conflitos de interesses ou perdas para os investidores.
Criptomoedas e outros ativos digitais: o alcance das regras
A expressão «ativos digitais» abrange instrumentos com características distintas. Alguns representam direitos sobre ativos financeiros ou outros bens. Outros são utilizados como meios de pagamento ou instrumentos de transferência de valor. Existem ainda tokens cujo preço depende sobretudo da procura nos mercados. Um instrumento que representa uma obrigação financeira pode exigir mecanismos de proteção semelhantes aos aplicáveis a outros títulos. Um token utilizado para pagamentos coloca questões relacionadas com a custódia, a prevenção do branqueamento de capitais e a segurança das transações. A aplicação de regras idênticas a todos os ativos digitais pode revelar-se inadequada. Mas a ausência de uma classificação clara também cria oportunidades para contornar obrigações regulamentares. Uma atividade economicamente semelhante à prestação de serviços financeiros tradicionais não deixa necessariamente de apresentar os mesmos riscos por utilizar uma tecnologia diferente. A regulação dos ativos digitais em Singapura distingue os tokens de pagamento digital, os instrumentos que representam produtos dos mercados de capitais e outros tokens, como os de utilidade ou governação, cujo enquadramento depende das suas características e atividades.
A tecnologia de registo distribuído permite manter informações sobre transações através de sistemas que podem envolver diferentes participantes. Entre as aplicações possíveis encontram-se a representação digital de ativos, a automatização de determinadas operações e a redução de procedimentos administrativos. Estas possibilidades despertaram o interesse de bancos, gestores de ativos e operadores de infraestruturas. A tokenização, por exemplo, pode permitir que os direitos associados a determinados instrumentos sejam representados digitalmente e transferidos através de plataformas especializadas. A eficiência depende da interoperabilidade entre sistemas, da validade jurídica dos registos e da capacidade de executar operações em condições de segurança. Se uma plataforma digital continuar a exigir processos externos complexos para confirmar direitos ou resolver litígios, parte das vantagens tecnológicas poderá desaparecer. O Project Guardian, promovido pela MAS, reúne trabalho sobre tokenização, normas comuns e interoperabilidade, ilustrando esta distinção na regulação dos ativos digitais.
A proteção dos investidores e os seus limites
A negociação de criptomoedas apresenta riscos que podem ser difíceis de compreender para investidores sem experiência financeira. A volatilidade constitui um dos problemas mais conhecidos. Determinados ativos podem sofrer variações significativas em períodos curtos, sem uma relação facilmente identificável com rendimentos ou atividades económicas subjacentes. A utilização de alavancagem pode ampliar as perdas. Existem riscos relacionados com a segurança das plataformas, a conservação dos ativos e a possibilidade de os investidores recuperarem fundos em caso de insolvência de um intermediário. A proteção depende, em parte, da separação entre os ativos dos clientes e os recursos próprios das empresas que prestam serviços. Quando a separação não é suficientemente clara ou eficaz, as dificuldades financeiras de uma plataforma podem afetar diretamente os utilizadores. Os investidores precisam de compreender que direitos possuem, quem responde pela custódia e em que circunstâncias podem perder o acesso aos ativos. A MAS reconhece que a segregação e a custódia reduzem riscos, mas não impedem atrasos significativos na recuperação em caso de insolvência. É um dos limites da regulação dos ativos digitais.
A Autoridade Monetária de Singapura, conhecida pela sigla MAS, desempenha funções de banco central e de regulador financeiro. Desenvolveu um enquadramento para prestadores de serviços relacionados com tokens de pagamento digital, incluindo requisitos de licenciamento e medidas destinadas a reduzir os riscos para os consumidores. As autoridades também têm procurado limitar a promoção destes serviços junto do público. Esta orientação reflete a distinção entre o interesse em desenvolver tecnologias financeiras e a intenção de estimular a especulação sobre criptomoedas. Singapura pode procurar atrair empresas que desenvolvam infraestruturas digitais sem considerar desejável que os consumidores assumam riscos excessivos em mercados voláteis. As empresas podem alterar rapidamente os serviços oferecidos, introduzir novos instrumentos ou estabelecer relações com operadores sediados noutras jurisdições. A regulação dos ativos digitais precisa de responder a estas mudanças sem depender exclusivamente de classificações estabelecidas para produtos anteriores.
Os ativos digitais, incluindo as criptomoedas, circulam através de redes que podem envolver participantes localizados em diferentes países. Uma plataforma pode estar registada numa jurisdição, utilizar fornecedores tecnológicos noutra e prestar serviços a clientes distribuídos por vários mercados. Esta organização dificulta a identificação das autoridades responsáveis por determinadas atividades. A existência de regras rigorosas num país não impede necessariamente que os residentes utilizem serviços disponibilizados a partir do exterior. Quando uma empresa não cumpre as obrigações de proteção dos clientes ou deixa de conseguir devolver ativos sob a sua responsabilidade, a recuperação pode depender de processos judiciais e administrativos em diferentes jurisdições. Sem mecanismos de troca de informação e coordenação, as autoridades nacionais podem encontrar dificuldades para acompanhar operações que ultrapassam fronteiras. Desde 30 de junho de 2025, um regime específico de Singapura exige licença aos prestadores abrangidos que servem exclusivamente clientes no estrangeiro. A MAS indicou que, em regra, não concederia essas licenças, atendendo aos riscos de branqueamento de capitais e às dificuldades de supervisão. Esta exigência não se confunde com uma proibição geral de os prestadores já licenciados para servir clientes em Singapura atenderem também clientes no exterior.
As fronteiras da supervisão
A regulação dos ativos digitais influencia as decisões de localização das empresas. Um enquadramento exigente pode aumentar os custos de funcionamento, mas também oferecer maior previsibilidade jurídica e reforçar a confiança dos clientes. Regras menos restritivas podem atrair determinados operadores, embora isso não garanta a qualidade dos serviços prestados. Se uma jurisdição impuser exigências muito superiores às dos concorrentes, algumas empresas poderão transferir as atividades para outros mercados. Se reduzir excessivamente os requisitos para atrair investimento, poderá aumentar a exposição dos consumidores e do sistema financeiro a práticas inadequadas. Um centro financeiro pode beneficiar de normas exigentes quando estas contribuem para atrair instituições interessadas em operar num ambiente previsível.
Uma infraestrutura pode oferecer vantagens operacionais mesmo quando o preço de um token associado sofre grandes oscilações. Da mesma forma, a valorização das criptomoedas não demonstra necessariamente que a tecnologia subjacente esteja a produzir benefícios económicos. Uma solução de pagamentos deve ser analisada pela rapidez, pelos custos, pela segurança e pela facilidade de utilização. Uma plataforma de negociação deve ser avaliada pela transparência, pela integridade do mercado e pela proteção dos participantes. Um instrumento de investimento exige informação sobre os direitos associados, os riscos e os mecanismos de valorização. A utilização da palavra «inovação» não substitui estas avaliações.
As empresas que prestam serviços relacionados com ativos digitais, incluindo criptomoedas, podem desempenhar várias funções em simultâneo. Uma plataforma pode facilitar transações, conservar os ativos dos clientes, disponibilizar financiamento e desenvolver produtos próprios, conforme as atividades permitidas pelo regime aplicável. A concentração destas atividades cria potenciais conflitos de interesses. Uma entidade que administra uma plataforma de negociação e participa diretamente nas operações pode encontrar incentivos diferentes dos de uma empresa que se limita a prestar serviços aos clientes. A separação de funções e a transparência sobre as relações entre entidades tornam-se importantes para reduzir estes riscos. A existência de reservas, procedimentos de gestão de risco e mecanismos de continuidade operacional pode contribuir para proteger os utilizadores. Nenhuma destas medidas elimina integralmente a possibilidade de perdas. O objetivo da regulação dos ativos digitais não consiste em garantir a rentabilidade dos investimentos, mas em estabelecer condições de funcionamento e impedir práticas que comprometam a integridade do mercado.
Os bancos e os riscos de interligação
A entrada de instituições financeiras tradicionais no mercado dos ativos digitais pode alterar a organização do setor. Os bancos dispõem de experiência em gestão de risco, cumprimento regulamentar e proteção de ativos. A sua participação pode contribuir para desenvolver serviços sujeitos a mecanismos de supervisão já estabelecidos. Contudo, também pode criar novas ligações entre os mercados de ativos digitais e o sistema financeiro tradicional. Se os bancos assumirem exposições significativas a criptomoedas ou a outros instrumentos voláteis, ou a plataformas com riscos elevados, as dificuldades destes mercados poderão transmitir-se a instituições de maior importância sistémica. A presença de bancos regulados não transforma automaticamente um produto arriscado num investimento seguro. Pode melhorar determinados mecanismos de custódia e controlo, mas não elimina as características económicas do ativo subjacente.
As tecnologias e os modelos de negócio podem evoluir mais rapidamente do que os processos legislativos. Uma norma demasiado específica pode tornar-se inadequada quando surgem novas soluções. Uma regra excessivamente genérica pode deixar dúvidas sobre as obrigações aplicáveis. Princípios baseados na natureza das atividades e nos riscos associados constituem uma forma de responder ao problema. A concessão de uma licença não garante que a empresa mantenha indefinidamente as condições exigidas para operar. A fiscalização contínua, a análise de informação financeira e a capacidade de intervenção tornam-se essenciais.
A posição de Singapura como centro financeiro depende da confiança nas suas instituições e da previsibilidade do enquadramento regulamentar. A expansão dos ativos digitais oferece oportunidades para desenvolver serviços e atrair investimento tecnológico. Mas a reputação pode ser afetada por falhas de supervisão, perdas generalizadas ou utilização indevida das plataformas. Um país pode apoiar o desenvolvimento de infraestruturas financeiras digitais e, simultaneamente, restringir determinadas formas de comercialização de produtos especulativos. Esta distinção não representa uma contradição. Reconhece que a utilidade de uma tecnologia e o risco de um investimento são questões diferentes. A regulação dos ativos digitais, incluindo as criptomoedas, tem de atender a ambas. A tecnologia pode alterar a forma como os ativos são representados e transferidos. Não elimina a necessidade de saber quem responde por eles.
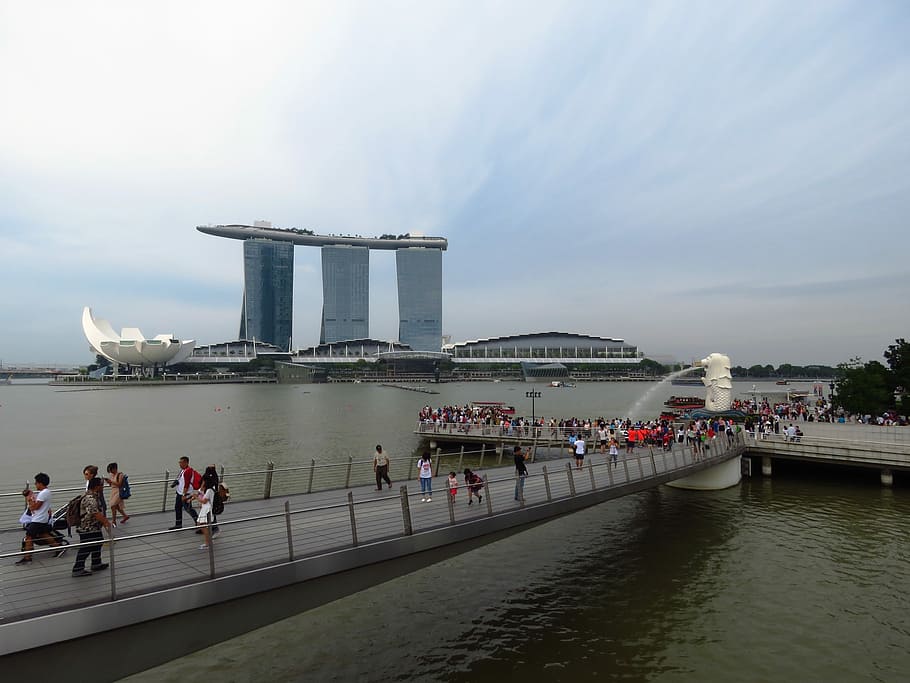
Imagem de capa: Marina Bay, em Singapura. A regulação das criptomoedas e de outros ativos digitais procura conciliar inovação financeira e proteção dos investidores. Fotografia de contexto; não identifica uma entidade ou plataforma referida no artigo. Fotografia: Hippopx. Domínio público. Fonte da imagem · Direitos de utilização.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.