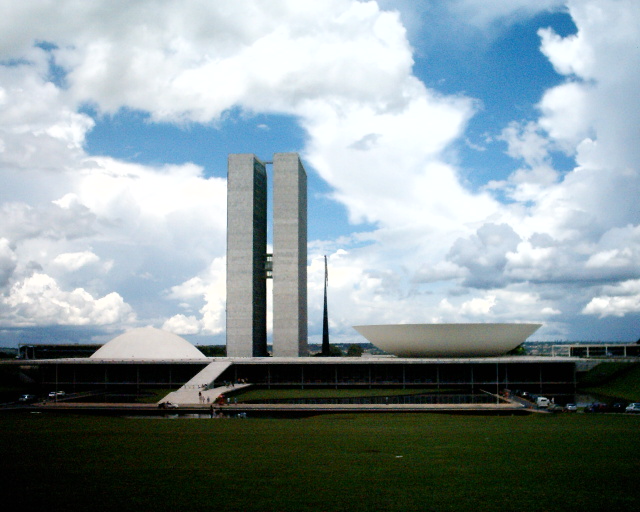

Lula reeleito para um quarto mandato presidencial enfrenta um problema que a vitória nas urnas não resolveu: a dívida pública aumentou, os juros continuam elevados e grande parte do orçamento já está comprometida. O presidente terá de conciliar as promessas sociais com a necessidade de recuperar a confiança na economia, perante um Congresso mais conservador.
No domingo, 25 de outubro, Luiz Inácio Lula da Silva conseguiu aquilo que parecia improvável algumas semanas antes. Aos 80 anos, venceu a segunda volta das eleições presidenciais brasileiras, derrotando o senador Flávio Bolsonaro por uma diferença de cerca de 4,4 milhões de votos. A vitória garantiu-lhe um quarto mandato presidencial, não consecutivo, e contrariou as expectativas de quem antecipava uma mudança política no maior país da América Latina. Na segunda-feira, porém, a reação dos mercados financeiros mostrou que o resultado eleitoral não tinha resolvido as dúvidas sobre a economia. O real desvalorizou-se acentuadamente, as ações brasileiras sofreram perdas expressivas e os investidores voltaram a concentrar-se numa questão que acompanhou toda a campanha: como financiar as despesas do Estado sem continuar a aumentar o endividamento? Lula recebeu dos eleitores autorização para continuar a governar. Não recebeu, contudo, recursos adicionais para concretizar as suas promessas. O orçamento federal permanece condicionado por despesas obrigatórias, os juros absorvem uma parcela significativa dos recursos públicos e o novo Congresso apresenta uma composição pouco favorável a uma expansão da intervenção do Estado.
Como poderá Lula financiar as promessas sociais num país com dívida crescente e juros elevados?
A recuperação eleitoral de Lula na segunda volta constituiu um dos acontecimentos mais importantes das eleições brasileiras de 2026. Flávio Bolsonaro, filho do antigo presidente Jair Bolsonaro, tinha terminado a primeira volta à frente e beneficiava do apoio de setores que defendiam uma orientação económica mais favorável à redução da despesa pública e à iniciativa privada. O resultado final inverteu essa vantagem. Mas a vitória não significou uma alteração equivalente no equilíbrio parlamentar. As forças conservadoras reforçaram a sua presença no Congresso, e o Partido Liberal, de Flávio Bolsonaro, juntamente com os seus aliados, deverá exercer uma influência determinante nas duas câmaras legislativas. Esta diferença entre o resultado presidencial e a composição do Parlamento condicionará a governação. No Brasil, o presidente dispõe de instrumentos importantes de iniciativa política e administrativa, mas depende do Congresso para aprovar leis, modificar regras orçamentais e concretizar reformas estruturais. O presidente poderá ter legitimidade eleitoral para defender mais despesa social. Mas terá de encontrar uma maioria parlamentar disposta a aprovar as medidas necessárias para a financiar.
A dívida pública brasileira aumentou mais de dez pontos percentuais do produto interno bruto durante o mandato que agora termina. O indicador situava-se em cerca de 72% do PIB no final de 2022 e aproximou-se de 83% em 2026. O problema não reside apenas no valor acumulado da dívida. Está também no custo de a financiar. Quando um Estado precisa de emitir títulos para obter dinheiro, os investidores avaliam a capacidade futura de pagamento. Se considerarem que existe maior risco de desequilíbrio financeiro, podem exigir juros mais elevados. Esses juros transformam-se em nova despesa pública. Forma-se, assim, um mecanismo difícil de contrariar: quanto maior for a dívida e mais elevado o custo do financiamento, mais recursos serão necessários para pagar juros. Segundo os dados económicos divulgados após as eleições, a taxa de referência encontrava-se em 13,75%, apesar dos cortes realizados pelo banco central. A inflação anual rondava 4,6%, acima do limite superior do intervalo de tolerância da autoridade monetária. O banco central define as taxas de juro de referência para controlar a inflação, enquanto o Governo decide sobre receitas e despesas públicas. Mas as duas políticas influenciam-se. Se os investidores recearem que a despesa pública aumente sem financiamento sustentável, podem antecipar pressões inflacionistas e exigir maior remuneração para comprar dívida.
A dívida pública condiciona o novo mandato de Lula
Um Estado tem menos liberdade para fazer alterações rápidas. Grande parte das despesas públicas resulta de obrigações legais, constitucionais ou contratuais. Pensões, salários, prestações sociais e transferências previstas na legislação não podem ser eliminados por uma simples decisão administrativa. No Brasil, esta rigidez é particularmente importante. As despesas obrigatórias representam mais de 90% do orçamento federal, deixando uma parcela inferior a 10% sujeita a decisões discricionárias. O Governo pode adiar investimentos, diminuir determinadas despesas de funcionamento ou rever programas. Mas estas decisões nem sempre produzem poupanças suficientes para alterar significativamente a trajetória da dívida. Para obter resultados mais profundos, poderá ser necessário modificar regras que determinam o crescimento automático de algumas despesas. É neste ponto que surgem os conflitos políticos e sociais. Uma alteração no sistema de pensões afeta expectativas construídas ao longo de décadas. A contenção dos salários públicos pode provocar contestação. A revisão de apoios sociais pode atingir famílias que dependem dessas transferências. Nenhuma destas decisões é exclusivamente contabilística. Cada uma envolve escolhas sobre a distribuição de recursos entre grupos sociais, gerações e regiões.
Uma das promessas políticas de Lula consiste em manter aumentos do salário mínimo superiores à inflação. Para os trabalhadores abrangidos, esta política permite melhorar o poder de compra quando o aumento nominal dos rendimentos ultrapassa a subida dos preços. Mas, no Brasil, o salário mínimo também influencia determinadas despesas públicas. Algumas prestações e pensões estão associadas ao seu valor. Quando o salário mínimo aumenta, essas obrigações podem crescer automaticamente. O Governo precisa de financiar não apenas os efeitos diretos da medida, mas também os aumentos de despesa que dela resultam. Se a despesa crescer permanentemente mais depressa do que as receitas, a diferença terá de ser compensada através de impostos, endividamento ou redução de outras rubricas.
Durante a campanha, Lula apresentou propostas destinadas a melhorar as condições de vida das famílias e a reforçar programas públicos. Entre as medidas discutidas encontram-se novos mecanismos de alívio do endividamento das famílias, reforço de prestações sociais, apoios à habitação e a possibilidade de introduzir transportes públicos gratuitos aos fins de semana. Estas propostas respondem a problemas reais. O endividamento das famílias limita o consumo e pode transformar dificuldades temporárias em situações prolongadas de vulnerabilidade. Os custos da habitação pressionam os rendimentos disponíveis. Um programa social pode produzir benefícios importantes e, ainda assim, ser financeiramente insustentável se não existirem receitas permanentes para suportar os seus custos. O Governo terá, por isso, de distinguir medidas temporárias de compromissos duradouros. Uma transferência extraordinária pode ser financiada através de recursos disponíveis num determinado exercício. Já um aumento permanente de prestações sociais exige capacidade financeira para continuar a ser pago nos anos seguintes.

O orçamento e a necessidade de negociar no Congresso
O debate orçamental brasileiro utiliza frequentemente a expressão resultado primário. Este indicador corresponde à diferença entre as receitas e as despesas públicas, excluindo os juros da dívida. Quando as receitas superam as despesas consideradas neste cálculo, existe um excedente primário. Quando são inferiores, verifica-se um défice primário. No caso brasileiro, o esforço necessário para estabilizar a dívida é elevado. Segundo estimativas do Citi divulgadas após as eleições, seria necessário atingir um excedente primário próximo de 3,3% do PIB para estabilizar a trajetória do endividamento, nas condições consideradas pela instituição. O resultado primário efetivo encontrava-se, porém, próximo de um défice de 0,5% do PIB. A distância entre os dois valores aproxima-se de quatro pontos percentuais do produto interno bruto. O Governo defendeu durante a campanha a possibilidade de realizar um ajustamento gradual, próximo de 2% do PIB ao longo do mandato. A questão será saber se essa dimensão é suficiente para estabilizar a dívida e se as medidas concretas permitirão atingir os resultados anunciados.
A reação dos mercados financeiros à reeleição de Lula foi particularmente negativa. A desvalorização do real e as perdas nas ações refletiram uma revisão das expectativas dos investidores relativamente à política económica brasileira. Os mercados podem reagir de forma excessiva a acontecimentos políticos, e os preços dos ativos financeiros são influenciados por numerosos fatores, incluindo movimentos especulativos, decisões de curto prazo e condições internacionais. Mas a intensidade da reação revelou preocupações que o Governo não poderá ignorar. Os investidores querem perceber como será controlada a despesa, que receitas poderão ser mobilizadas e se existirão condições políticas para aprovar as medidas anunciadas. A credibilidade orçamental não resulta apenas da apresentação de metas. Depende da consistência entre objetivos, instrumentos e decisões efetivamente executadas. Um Governo que promete reduzir o défice, mas anuncia simultaneamente novas despesas sem financiamento identificado, arrisca criar dúvidas sobre a possibilidade de cumprir os seus compromissos.
Para Lula reeleito, a composição do Congresso introduz outra dificuldade. O presidente terá de negociar com forças políticas que não partilham necessariamente a sua visão sobre a dimensão do Estado, os impostos ou as prioridades sociais. A negociação poderá tornar-se particularmente difícil quando envolver a redução de benefícios fiscais, a alteração de despesas obrigatórias ou a redistribuição de recursos controlados por parlamentares. O Congresso brasileiro dispõe de influência significativa sobre verbas orçamentais destinadas a projetos e investimentos regionais. Reduzir ou reorganizar estas despesas pode encontrar resistência mesmo entre parlamentares dispostos a apoiar outras iniciativas governamentais. O risco é que os compromissos parlamentares tornem o ajustamento menos ambicioso ou introduzam novas despesas que neutralizem parte das poupanças previstas.
O Brasil aprovou em 2023 uma reforma importante da tributação sobre o consumo. O objetivo foi simplificar um sistema caracterizado por múltiplos impostos, regras complexas e diferenças entre entidades territoriais. A introdução gradual de um novo modelo de imposto sobre o valor acrescentado deverá começar em janeiro de 2027. A reforma poderá melhorar a transparência fiscal, reduzir custos administrativos e facilitar a atividade das empresas. Mas os benefícios económicos de uma alteração desta dimensão não surgem necessariamente de imediato. Estimativas independentes apontam para uma taxa próxima de 28% no novo sistema, embora o valor definitivo dependa das regras aplicáveis e da respetiva implementação. Para o Governo, aumentar a receita através de impostos pode parecer uma alternativa à redução da despesa. Contudo, essa opção enfrenta limites económicos e políticos. Uma carga fiscal mais elevada pode reduzir o rendimento disponível das famílias ou aumentar os custos suportados pelas empresas, dependendo da incidência dos impostos. Por outro lado, a eliminação de benefícios fiscais pouco eficazes pode permitir aumentar receitas sem elevar as taxas gerais.
Crescimento, impostos e confiança dos investidores
Uma das formas de reduzir o peso relativo da dívida consiste em aumentar a dimensão da economia. Se o produto interno bruto crescer de forma sustentada, a relação entre a dívida e a produção nacional pode melhorar, mesmo quando o valor nominal do endividamento não diminui. Mas o crescimento económico não resolve automaticamente qualquer problema orçamental. O resultado depende da diferença entre a taxa de crescimento da economia, o custo médio da dívida e o saldo primário das contas públicas. As previsões económicas disponíveis apontam para uma expansão brasileira próxima de 2% em 2026, com perspetivas de abrandamento no ano seguinte. Uma taxa desta dimensão pode ser insuficiente para compensar os efeitos de juros reais elevados e de défices persistentes. Empresas que antecipam instabilidade fiscal, juros elevados ou alterações frequentes das regras podem adiar decisões de investimento. O Governo enfrenta, assim, um problema circular. Precisa de crescimento para facilitar a estabilização da dívida, mas a incerteza sobre a dívida pode dificultar as condições necessárias para esse crescimento.
O debate sobre a dívida pública é frequentemente apresentado através de percentagens, metas e projeções. Mas as decisões que permitem alterar esses indicadores têm consequências concretas. Reduzir investimentos públicos pode afetar estradas, hospitais, escolas e outras infraestruturas. Conter despesas com pessoal pode limitar contratações ou aumentos salariais. Modificar prestações sociais pode alterar o rendimento de famílias vulneráveis. Aumentar impostos pode reduzir a capacidade de consumo ou investimento. Um ajustamento concentrado nos grupos de menores rendimentos pode agravar desigualdades e reduzir o consumo de famílias que utilizam praticamente todo o rendimento disponível. Em contrapartida, uma estratégia que dependa exclusivamente de impostos adicionais sobre empresas e rendimentos elevados pode enfrentar resistência política e produzir efeitos económicos que precisam de ser avaliados.
A vitória de Lula reeleito confirmou que o presidente conserva uma capacidade de mobilização eleitoral invulgar na política brasileira. Depois de vários mandatos, crises políticas e mudanças profundas no país, voltou a obter uma maioria suficiente para permanecer na Presidência. Mas a vitória não alterou a estrutura das despesas públicas, não reduziu os juros e não criou automaticamente uma maioria parlamentar favorável às suas propostas. O presidente terá de governar num contexto em que os compromissos sociais concorrem com a necessidade de estabilizar as finanças públicas. A margem de decisão é estreita. Se optar por expandir a despesa sem financiamento credível, poderá agravar as preocupações dos investidores e aumentar o custo da dívida. Se realizar um ajustamento demasiado rápido, arrisca prejudicar a atividade económica e comprometer programas importantes para parte dos seus eleitores. Se adiar as decisões, poderá encontrar um problema mais difícil nos anos seguintes. A saída não depende de uma medida isolada. Exige uma estratégia que combine controlo das despesas, avaliação dos benefícios fiscais, melhoria da qualidade do investimento público e condições favoráveis ao crescimento económico. Exige também capacidade de negociação com um Congresso politicamente distante. A experiência política de Lula será posta à prova menos pela capacidade de anunciar novas iniciativas do que pela disposição para estabelecer prioridades e aceitar limites.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.


Comentar como Convidado