

Duas autoridades financeiras publicaram comunicações sobre entidades com a designação AIX, mas não estavam a pronunciar-se sobre a mesma sociedade nem sobre o mesmo assunto.
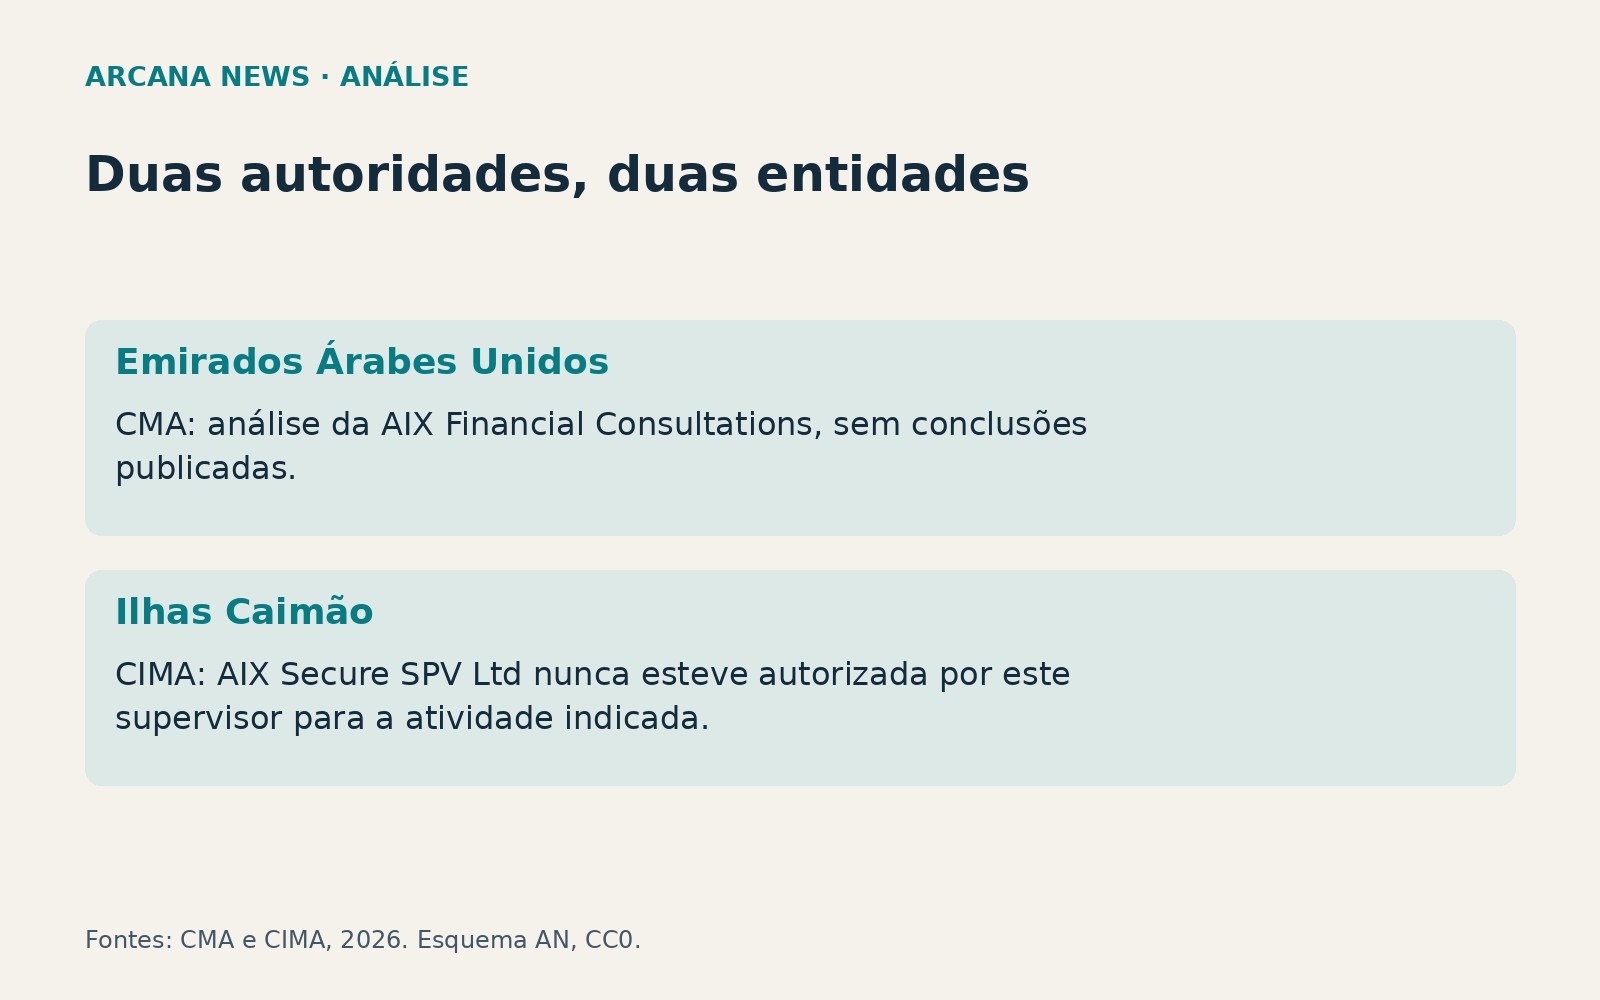
Nos Emirados Árabes Unidos, a Capital Market Authority informou que recebeu elementos sobre a atividade da AIX Financial Consultations e iniciou uma análise no âmbito das suas competências. O comunicado mantém confidenciais os trabalhos e não apresenta conclusões.
Nas ilhas Caimão, a Cayman Islands Monetary Authority esclareceu, em 14 de setembro de 2026, que a AIX Secure SPV Ltd nunca esteve registada, licenciada, regulada ou autorizada por si para exercer atividade de investimento em valores mobiliários naquele território ou a partir dele.
A diferença ajuda a compreender o problema colocado aos investidores quando deixam de receber. Uma marca pode reunir a relação comercial, os produtos e a comunicação pública. A obrigação de pagar pertence, porém, à entidade que a assumiu, nos termos do contrato e das garantias aplicáveis.
É essa passagem da marca para a sociedade concreta que as dificuldades da AIX tornam visível. Que sociedade responde pelo dinheiro investido?
O que está documentado sobre a AIX
O Financial Times relatou, em 20 de outubro, dificuldades da AIX Investment Group em pagar a investidores atraídos por propostas de rendimentos anuais elevados, em alguns casos até 30%.
A reportagem do The National, de 22 de outubro, identifica uma ação de Carl Marcus Detloff contra a AIX Secure SPV Ltd nos tribunais do Dubai International Financial Centre. O investidor alega falta de pagamentos de juros previstos em contratos de subscrição de títulos e pede restituição de capital e outros montantes. São pretensões processuais, não valores judicialmente reconhecidos.
A mesma publicação reproduz a posição da AIX Secure SPV: a empresa atribui dificuldades numa parte da oferta à incerteza geopolítica e à volatilidade dos mercados, sustenta que a maioria dos produtos não foi afetada e afirma ter recorrido a assessores jurídicos, financeiros e de reestruturação.
As três situações exigem avaliações diferentes: o atraso alegado pelo cliente, a explicação apresentada pela empresa e o resultado da intervenção das autoridades. Uma não substitui a outra.
A supervisão acompanha uma entidade e uma atividade
O esclarecimento das Caimão tem um alcance definido. Refere-se à AIX Secure SPV Ltd e à sua situação perante aquele supervisor para a atividade identificada. Não determina, por si só, o resultado dos pedidos de reembolso.
Da mesma forma, a análise anunciada nos Emirados incide sobre a AIX Financial Consultations. O comunicado não permite concluir que os produtos de todas as sociedades associadas à marca tenham o mesmo enquadramento.
Esta delimitação importa porque o contacto com o investidor pode envolver funções diferentes. Uma entidade pode apresentar um produto, outra assumir a obrigação de pagamento e outra gerir os ativos que o financiam. Para cada investimento, é necessário conhecer a estrutura efetivamente contratada.
A supervisão de uma das intervenientes não pode ser automaticamente projetada sobre todas as restantes. Também não constitui, por si só, uma garantia de restituição do dinheiro. A distinção entre autorização e proteção efetiva surge igualmente na análise do Arcana News sobre os limites da regulação em Singapura, embora se trate de outro mercado e de instrumentos diferentes.
A pergunta útil torna-se mais precisa: que sociedade responde por esta obrigação e que atividade dessa sociedade está abrangida por determinada autorização?
A rentabilidade fixa não resolve a capacidade de pagar
Uma remuneração fixada contratualmente indica como deve ser calculado o pagamento. A disponibilidade do dinheiro para o realizar é uma questão diferente.
O devedor pode depender de receitas, da venda de investimentos ou de outras fontes de financiamento para cumprir. Se os ativos demoram a ser vendidos ou perderam valor, a existência de uma taxa contratual não elimina essa dificuldade.
Esta é uma distinção geral, não uma conclusão sobre o destino do dinheiro dos investidores da AIX. Os documentos consultados não permitem reconstruir integralmente os ativos, passivos e fluxos de cada produto.
Permitem, contudo, identificar a informação necessária para avaliar uma proposta de recuperação: que ativos suportam a dívida, quem os detém, quando podem gerar dinheiro e que outros direitos recaem sobre eles.
Sem essa ligação, o investidor conhece a quantia prometida, mas tem uma visão incompleta dos recursos disponíveis para a pagar.

O atraso e a perda exigem respostas diferentes
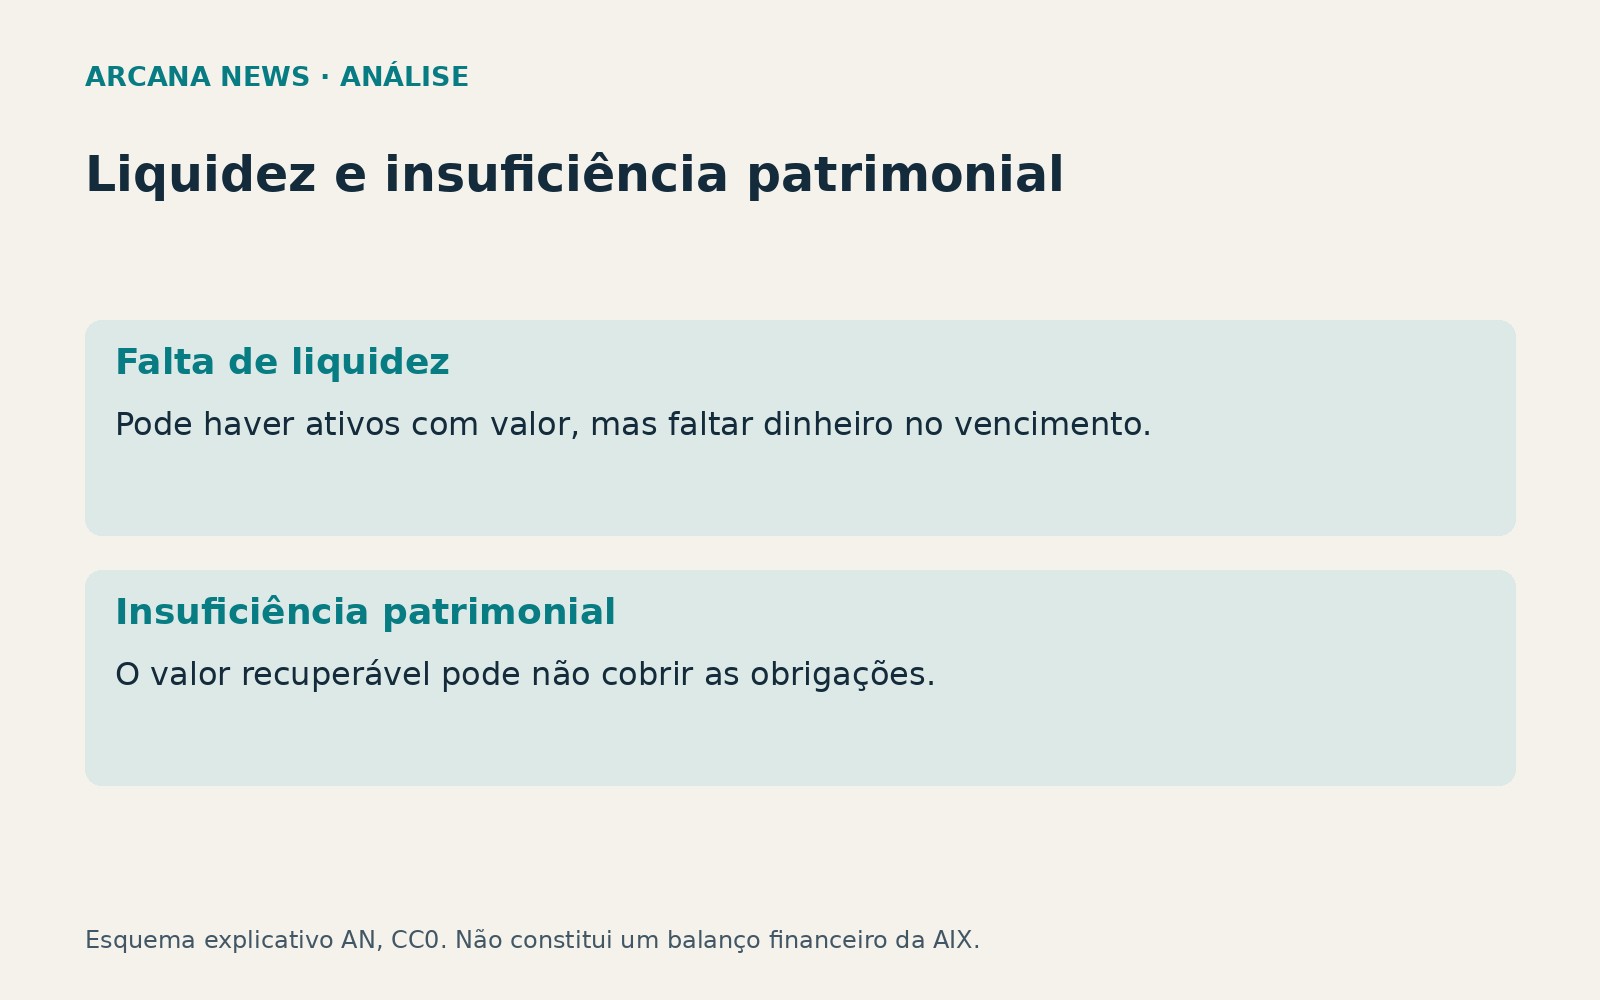
Um problema de liquidez pode existir quando há ativos com valor, mas falta dinheiro disponível no momento do vencimento. Uma insuficiência patrimonial coloca outro problema: o valor recuperável pode não chegar para satisfazer as obrigações.
Distinguir as duas situações exige informação financeira. A referência empresarial a volatilidade ou a ciclos de realização de investimentos pode explicar a origem de uma dificuldade, mas não quantifica quanto poderá ser recuperado.
Uma reestruturação também precisa dessa avaliação. O adiamento pode preservar valor se evitar uma venda precipitada de ativos. Pode igualmente prolongar a incerteza quando as estimativas de recuperação são insuficientemente demonstradas.
No caso da AIX, os materiais públicos aqui examinados não permitem escolher entre essas hipóteses para o conjunto dos investimentos. A consequência é concreta: o anúncio de uma reestruturação deve ser acompanhado pela análise das suas condições, sem ser tratado como garantia de recuperação ou como reconhecimento automático de perda total.
O contrato liga a promessa aos meios de recuperação
Quando surge um incumprimento, tornam-se decisivos elementos que podem ter recebido menos atenção na apresentação comercial: o nome do devedor, a natureza do instrumento, o vencimento, as garantias e as regras de resolução de litígios.
A existência de empresas em vários países pode tornar essa identificação mais exigente. O lugar onde o produto foi apresentado, a sede da entidade emissora e o tribunal previsto no contrato podem não coincidir.
Essa dispersão não é, por si só, prova de irregularidade. Obriga a perceber como se articulam as responsabilidades. Uma garantia expressa prestada por outra sociedade teria de ser analisada; a simples utilização de uma marca comum não demonstra a existência dessa garantia.
A informação sobre devedores e condições de recuperação tem valor próprio. É também o que explica a procura de informação especializada sobre crédito e empresas em dificuldades nos mercados privados. Essa análise não substitui o exame dos contratos de cada investidor.

O caso AIX reúne já informação suficiente para esta conclusão: a designação comercial não permite deduzir um perímetro único de supervisão ou uma responsabilidade indistinta entre entidades.
O montante que cada investidor poderá recuperar continua a depender dos contratos, dos ativos disponíveis e da evolução dos processos. A notoriedade da marca pode ter ajudado a estabelecer a relação de confiança. A recuperação do dinheiro terá de assentar em obrigações identificáveis e em recursos que possam ser efetivamente mobilizados.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.


Comentar como Convidado