
Linha editorial: Análise · Geopolítica e Poder · Brasil / China / Estados Unidos · Terras raras e cadeia de valor mineral
O essencial deste artigo:
- O Brasil tem a segunda maior reserva mundial de terras raras, mas a China controla mais de 90% do processamento e da produção de ímanes.
- Washington financia as mineradoras no Brasil, mas grande parte do minério ainda será separado fora do país — nomeadamente na Europa, pela Solvay.
- Brasília recusa formalmente escolher o lado entre Washington e Pequim, o que lhe permite receber investimentos de ambos sem comprometer nenhum.
- Pequim continua também a investir no Brasil, através das mineradoras e fabricantes como a BYD, o que compromete a ideia de um “polo alternativo” limpo.
- O verdadeiro teste está na legislação brasileira sobre os minerais estratégicos e na disposição do Ocidente para financiar as fábricas de processamento, não apenas as minas.
As terras raras no Brasil não bastam para travar a China
A dependência ocidental face à China em matéria de terras raras nunca foi um problema de acesso a jazigos. É um problema de quem transforma esse minério em material utilizável — e é aí que a aposta ocidental no Brasil arrisca confundir um sintoma com a doença. Pequim controla cerca de metade das reservas mundiais de terras raras, mas mais de 90% da capacidade de processamento e produção de ímanes.
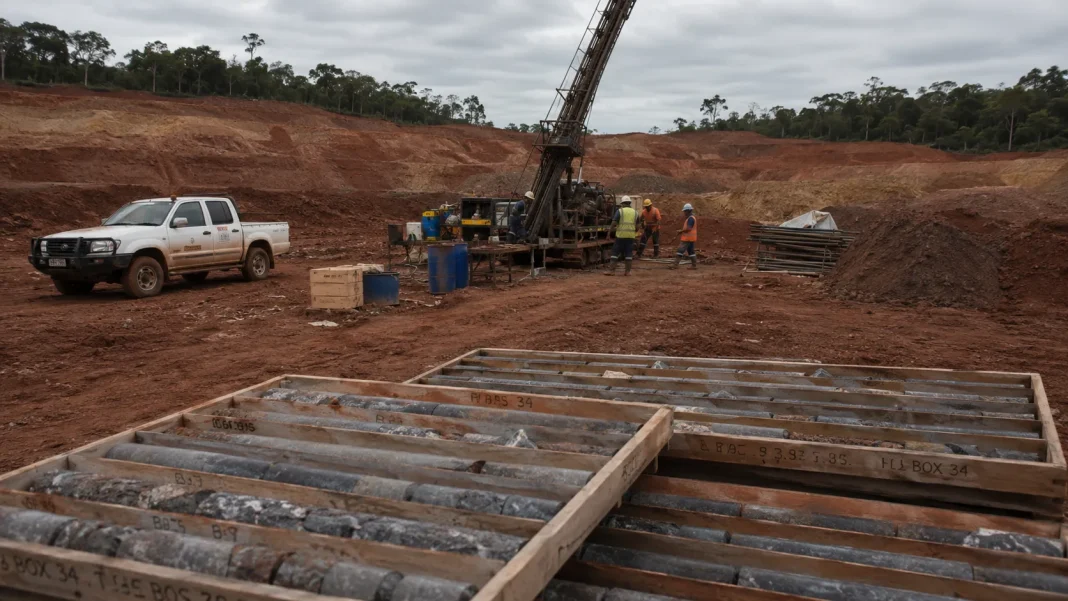
O Brasil detém a segunda maior reserva mundial de terras raras, atrás apenas da China, com uma estimativa de 21 milhões de toneladas segundo o Serviço Geológico dos Estados Unidos. Nos últimos três anos, o interesse mineiro disparou: mais de três mil pedidos de pesquisa relacionados com terras raras foram apresentados à Agência Nacional de Mineração desde o início de 2023, contra 476 ao longo de quase cinco décadas, entre 1975 e 2020. Viridis e Meteoric, ambas australianas, avançam com projetos vizinhos em Poços de Caldas; a canadiana Aclara desenvolve um jazigo em Goiás; e a norte-americana USA Rare Earth pagou 2,8 mil milhões de dólares para adquirir a Serra Verde, o único produtor de grande escala fora da Ásia a extrair terras raras de depósitos de argila.
Washington tem financiado esta expansão com garantias de preço e acordos de compra concebidos para impedir que Pequim repita, no Brasil, a manobra que já usou noutros mercados: inundar a oferta até tornar os concorrentes economicamente inviáveis. O envolvimento da agência norte-americana de financiamento ao desenvolvimento, a International Development Finance Corp, com a qual a Viridis e outras mineradoras já mantêm conversações, segue a mesma lógica: apoiar a extração e a fase inicial da cadeia, sem garantir que o valor acrescentado do processamento fique do lado ocidental. A própria Viridis, apesar do financiamento e da retórica de soberania mineral, prevê exportar inicialmente o seu minério para ser separado numa unidade da Solvay, na Europa — não no Brasil; a separação doméstica, quando acontecer, está projetada para o final da década de 2030.
A postura de Brasília explica este adiamento. O Presidente Luiz Inácio Lula da Silva recusou formalmente qualquer aliança mineral liderada pelos Estados Unidos e tem sido explícito quanto à recusa de conceder preferência a qualquer país — “não temos preferência”, disse, depois de um encontro com Donald Trump que os investidores esperavam ver resultar num acordo sobre minerais críticos e que não produziu nada.
Terras raras: produção e reservas mundiais por país
Percentagem do total global, com produção baseada em extração mineira e reservas conhecidas avaliadas como economicamente exploráveis.
Nota: dados de 2024. A produção refere-se à produção mineira, não à produção refinada. As reservas incluem apenas reservas conhecidas e avaliadas que podem ser extraídas economicamente com tecnologias atuais.
O Congresso brasileiro ainda não concluiu a legislação sobre minerais estratégicos, e o Governo tem resistido à ideia de criar uma empresa estatal do setor. Lula não quer que o Brasil volte a ser apenas exportador de matéria-prima, como sucedeu historicamente com o minério de ferro — mas sabe também que a indecisão diplomática tem valor de mercado: quanto mais tempo o Brasil adiar a escolha de um campo, mais ofertas recebe de ambos.
O Brasil atravessou, ao longo do século XX, sucessivas vagas de riqueza extrativa — açúcar, borracha, café, minério de ferro — que geraram ciclos intensos de exportação sem consolidar, na maioria dos casos, a capacidade industrial duradoura a jusante. Lula insiste em evitar esse padrão desta vez, exigindo contrapartidas tecnológicas e industriais como condição para o acesso estrangeiro às reservas do país.
Executivos do setor já avisam que exigências excessivas de conteúdo local poderiam desencorajar o investimento estrangeiro, enquanto regras demasiado permissivas deixariam o Brasil preso ao papel histórico de mero exportador de matéria-prima, sem captar o valor acrescentado do processamento. A legislação ainda pendente no Congresso terá de resolver esse equilíbrio — e decidirá se o Brasil repete, com as terras raras, o mesmo padrão que seguiu com o minério de ferro.
O que esta estratégia ignora — ou talvez calcule deliberadamente — é que Pequim não está de fora desta equação, à espera de ser substituída. A China continua a investir pesadamente em ativos mineiros brasileiros, e fabricantes chineses como a BYD trazem o tipo de investimento industrial que Brasília há muito procurava. A Serra Verde, que historicamente enviava o seu material para processamento na China, assinou recentemente um contrato de fornecimento de quinze anos apoiado por agências norte-americanas — mas isso não impede a mesma empresa, ou outras no mesmo ecossistema mineiro, de manter relações comerciais paralelas com compradores chineses. O polo alternativo que o Ocidente julga estar a construir está, ele próprio, atravessado pelo mesmo incumbente que deveria substituir. Reg Spencer, analista da Canaccord, resume a tensão ao apontar que a oportunidade brasileira convive com um facto incómodo para Washington: a recusa deliberada de Brasília em escolher um lado.
Tratar a diversificação geológica como se fosse, por si só, uma transferência de poder é o erro de cálculo mais significativo da aposta ocidental. O poder nesta indústria não reside em quem descobre um jazigo, nem sequer em quem o financia — reside em quem controla a tecnologia de separação, a capacidade industrial de conversão em metal e liga e os contratos a jusante que determinam quem compra os ímanes finais. A neutralidade brasileira não garante nenhuma dessas três coisas. Quem beneficia da riqueza extraída em solo brasileiro é decidido pelos contratos de fornecimento com fabricantes de veículos elétricos, turbinas eólicas e sistemas de defesa, muito mais do que pelos alvarás de pesquisa mineira. Se o minério extraído em Poços de Caldas ou em Goiás pode fluir para quem oferecer melhores condições — incluindo compradores chineses —, a diversificação de reservas não desloca nenhum poder estrutural; apenas acrescenta mais um nó a uma rede a que a China continua capaz de aceder.
Mesmo sem exclusividade geopolítica, a pluralidade de fontes tem valor defensivo próprio. Foi a concentração da produção e do processamento nas mãos chinesas que permitiu a Pequim impor, em 2025, restrições à exportação de vários elementos e ímanes de terras raras em resposta às tensões comerciais com Washington — uma medida que expôs, de forma súbita, a extensão da dependência ocidental. Um mercado com mais fornecedores, mesmo que nenhum deles seja formalmente aliado, reduz a capacidade de Pequim de repetir essa arma comercial com o mesmo efeito. O financiamento americano cria, de facto, capacidade nova que não existiria de outro modo: a aquisição da Serra Verde e os contratos de preço garantido não são gestos simbólicos, são capital real a construir infraestrutura real, independentemente da linguagem diplomática de Brasília. A chegada de mineradoras australianas e canadianas, atraídas pela hidroeletricidade barata e pela proximidade geográfica ao mercado norte-americano, alarga também o número de atores com interesse concreto em que a alternativa ao processamento chinês funcione, numa indústria historicamente dominada por um único fornecedor.
O argumento é válido, mas resolve apenas metade do problema: reduz a vulnerabilidade a um choque único — outra ronda de restrições como a de 2025 — sem deslocar o gargalo estrutural, que continua a ser a separação e a metalurgia, concentradas na China ou dependentes de intermediários como a Solvay na Europa. Essa transferência de poder só acontece se o Brasil e os seus parceiros ocidentais construírem, eles próprios, a capacidade de separar e converter terras raras em escala — um projeto de uma década, segundo os próprios prazos que a indústria assume.
O teste está em três decisões ainda por tomar em Brasília, não nas licenças de pesquisa mineira nem nos anúncios de investimento: se a legislação sobre minerais estratégicos, ainda em discussão no Congresso, impõe regras de conteúdo local suficientemente exigentes para reter valor no país sem travar o investimento; se o Governo Lula decide, em algum momento, apoiar formalmente a construção de capacidade de separação em território brasileiro, em vez de deixar essa fase para os anos 2030; e se Washington está disposto a financiar não apenas minas, mas fábricas de processamento — a parte da cadeia que decide, no fim, quem tem poder sobre as terras raras do século XXI.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.

O risco, como o artigo alerta, é o Congresso brasileiro não conseguir aprovar uma legislação de minerais estratégicos equilibrada. Se as exigências de “conteúdo local” forem excessivas, afugentam o capital; se forem demasiado fracas, o país repete o ciclo histórico de “boom e colapso” que viveu com a borracha, o café e o minério de ferro.
O grande mérito do artigo é desmistificar a narrativa de que “o Brasil vai salvar o Ocidente da dependência da China”. Como o autor bem aponta, a dependência ocidental nunca foi um problema de escassez geológica (falta de jazigos), mas sim da capacidade de processamento (separação química dos elementos e fabrico de ímanes permanentes).
Obrigado pelo comentário. É precisamente essa a distinção central: possuir reservas abundantes não equivale a possuir autonomia estratégica. O estrangulamento está na separação, no processamento e no fabrico de ímanes permanentes, fases em que a China mantém uma posição dominante. O Brasil pode ajudar a diversificar a extração, mas só alterará realmente a dependência se conseguir reter também capacidade industrial e valor acrescentado.
O artigo acerta ao concluir que o verdadeiro teste para o Brasil não é o volume de pedidos de pesquisa mineral (que dispararam de forma impressionante nos últimos anos), mas sim a vontade política e financeira (tanto de Brasília quanto de Washington) para investir nas fábricas de refino químico e na indústria de ímãs em solo brasileiro.