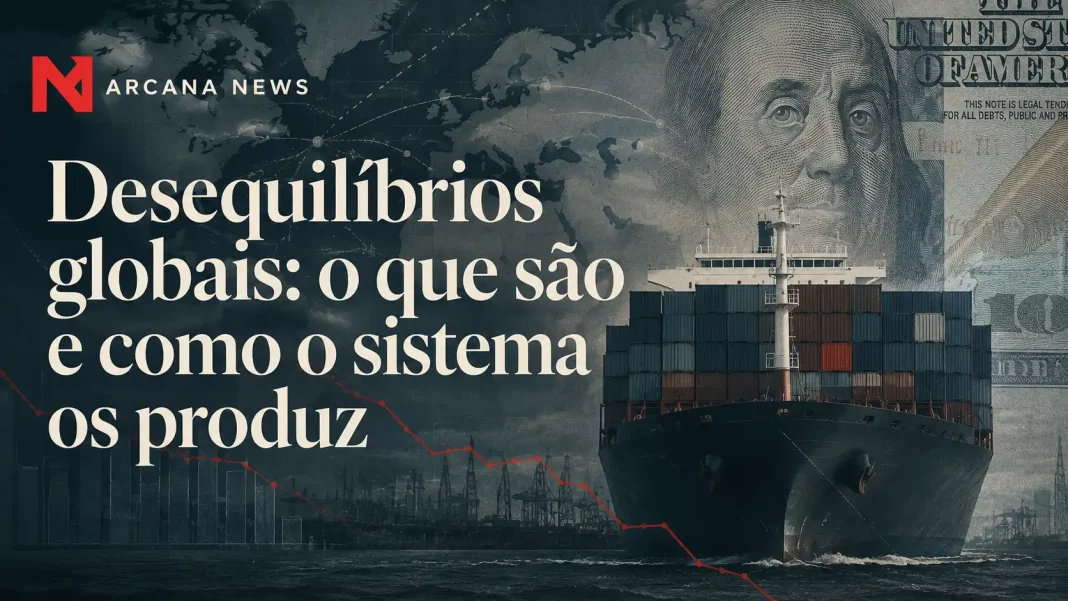

Os desequilíbrios que o sistema produz
O que são, como se sustentaram e o que está a mudar na arquitetura que os tornou possíveis
Por Elian Morvane, autor e cronista
Quando Washington aplicou tarifas sobre as importações chinesas, o défice comercial bilateral diminuiu. No mesmo período, o excedente da China face à Europa aumentou de forma correspondente. O sistema não eliminou o desequilíbrio — redistribuiu-o.
Os desequilíbrios globais não são acidentes de mercado, nem distorções temporárias, nem produtos de incúria regulatória. São o resultado de escolhas deliberadas, sustentadas por uma arquitetura financeira global que as tornou não apenas possíveis, mas racionais para cada actor que as pratica.
O que são os desequilíbrios globais
A expressão refere-se às discrepâncias persistentes — medidas em anos ou décadas, não em trimestres — entre o que os países poupam e o que investem, entre o que exportam e o que importam. Países superavitários exportam mais do que importam e acumulam activos externos. Países deficitários importam mais do que exportam e acumulam passivos externos.
Os manuais de economia prevêem que estes desequilíbrios se autocorrijam. As moedas dos países superavitários deveriam apreciar, tornando as suas exportações mais caras; as dos países deficitários deveriam depreciar, tornando as suas importações mais caras. A observação do que aconteceu nas últimas décadas contradiz essa previsão — e por razões que não são acidentais. As tarifas americanas não produziram os movimentos cambiais compensatórios que as teorias previam. O sistema absorveu a pressão e redistribuiu-a.
A política por trás dos excedentes
Os excedentes têm autores. E têm lógica interna.
A China construiu, ao longo de décadas, um modelo industrial assente na criação deliberada de sobrecapacidade — fábricas que produzem além do que o mercado interno pode absorver, o que torna a exportação uma necessidade estrutural. Quando as tarifas americanas fecharam parte do mercado dos EUA, a China não reconverteu a sua capacidade instalada. Desviou a produção para outros mercados disponíveis. A Europa tornou-se a válvula de escape, e o desequilíbrio que as tarifas reduziram num lado reapareceu no outro.
A zona euro apresenta uma dinâmica diferente. Antes da crise da dívida soberana que eclodiu após 2010, a posição da zona euro face ao resto do mundo era aproximadamente equilibrada. Durante a gestão dessa crise, as economias mais afectadas foram submetidas a ajustamentos internos profundos — compressão de salários, cortes na despesa pública, redução das importações. O resultado agregado foi um deslocamento da zona euro para um excedente que chegou a aproximar-se dos três por cento do PIB regional e que, embora tenha diminuído, nunca regressou ao equilíbrio. A crise foi, em parte, externalizada sob a forma de excedente comercial.
O mecanismo que o torna possível
Para que países superavitários possam manter excedentes persistentes, é necessário que existam compradores para os activos financeiros que esses excedentes geram. É aqui que o papel do dólar se torna decisivo.
O dólar funciona como a principal moeda de reserva mundial. Cerca de 60% das reservas dos bancos centrais mundiais estão denominadas em dólares. Perto de 90% das transacções cambiais envolvem dólares numa das pontas. Em torno de 70% da dívida emitida em moeda estrangeira é em dólares, e aproximadamente 50% dos pagamentos transfronteiriços passam pelo mesmo sistema. Esta posição não é natural nem inevitável — foi construída historicamente e é sustentada pela liquidez dos mercados financeiros americanos, pela credibilidade institucional dos EUA e, durante décadas, pela garantia de segurança que Washington ofereceu aos seus aliados.
A posição do dólar transforma a arquitectura financeira de forma assimétrica: os países superavitários acumulam excedentes e reciclam-nos comprando activos denominados em dólares — sobretudo títulos de dívida pública americana. Isso financia os défices americanos, que por sua vez permitem que os EUA continuem a absorver as exportações dos países superavitários. Os excedentes convertem-se em dívida americana, que financia os défices que os absorvem.
O quadro que sustentava o sistema
A ordem multilateral do pós-guerra reuniu, em graus variados, a grande maioria das nações. O que as unia não era convicção partilhada sobre os seus méritos — era o cálculo de que as alternativas eram mais caras. As instituições criadas nesse contexto — FMI, Banco Mundial, GATT, depois OMC, ONU — estabeleceram regras que limitavam a liberdade de acção dos Estados, mas que criavam previsibilidade suficiente para que os mercados financeiros globais funcionassem com base em expectativas estáveis.
O dólar era a moeda central deste sistema não apenas pela dimensão da economia americana, mas porque o sistema criava o contexto no qual o dólar era a escolha racional. A posição privilegiada da moeda americana e a arquitectura multilateral eram, em larga medida, co-dependentes.
O que está a mudar
A administração Trump tomou um conjunto de decisões que alteram os termos desta equação. A USAid foi desmantelada como uma das primeiras acções do mandato. O Secretário de Estado Marco Rubio instruiu os diplomatas americanos a promover junto das Nações Unidas uma reorientação que subordina a ajuda ao comércio bilateral e alinha as instituições multilaterais com interesses americanos directos. Os EUA retiraram-se de tratados internacionais e aplicaram tarifas a aliados sem consulta prévia.
Na Conferência de Segurança de Munique, em Fevereiro, Friedrich Merz reconheceu publicamente que a ordem baseada em regras tinha terminado. O reconhecimento por um líder europeu de que a arquitectura multilateral do pós-guerra deixou de funcionar como referência é em si um dado — não porque mude a realidade, mas porque a nomeia de forma explícita.
O que muda não é ainda a posição do dólar. É o cálculo de outros actores sobre a durabilidade do contexto que tornava essa posição racional. Vários bancos centrais desenvolvem actualmente projectos-piloto com moedas digitais bilaterais que permitiriam liquidar transacções comerciais sem passar pelo sistema dólar. A Indonésia sinalizou que poderia impor portagem própria no Estreito de Malaca se o Irão conseguisse cobrar portagem em Ormuz. Estes movimentos são ainda marginais — mas nenhuma alternativa começa por ser central, começa por ser marginal, até deixar de o ser.
O bloqueio de Ormuz como revelador
O bloqueio do Estreito de Ormuz interrompeu fluxos de energia, matérias-primas e bens industriais que o sistema global de comércio havia construído ao longo de décadas com base numa presunção de continuidade. A eficiência das cadeias de abastecimento globais assentava nessa presunção — e a crise revelou até que ponto essa fragilidade era real mas invisível.
O número de conflitos activos entre Estados ultrapassou os 59 — o mais elevado desde a Segunda Guerra Mundial. O historiador Arne Westad traçou a comparação com o período anterior à Primeira Guerra Mundial — não pelo risco de conflito directo, mas pela erosão dos mecanismos que o tornavam menos provável.
O que ainda não mudou — e o que isso significa
O dólar continua a ser a principal moeda de reserva. Os mercados de dívida americana continuam a ser os mais líquidos do mundo. Os fluxos de capital continuam a seguir, em larga medida, os padrões estabelecidos.
Os sistemas não colapsam porque alguém os alertou. Colapsam quando a pressão durou o suficiente para parecer normal — e depois excede o que a inércia ainda consegue absorver.
Os desequilíbrios globais, que tinham estreitado após a crise financeira de 2008, estão a aumentar de novo. O mercado de crédito privado nos Estados Unidos, que cresceu significativamente na última década com menor regulação e menor transparência do que o crédito bancário tradicional, continua a expandir-se. A arquitectura que produziu os desequilíbrios mantém-se. O que está a mudar é o quadro político e institucional que a sustentava.
O sistema continua a funcionar. O que isso não diz é em que condições, nem com que margem de erro disponível para quando as que existem hoje deixarem de valer. A sequência jurídica das tarifas de Trump — IEEPA, Section 122, Section 301 — e o que revela sobre os limites do poder executivo americano são analisados no Dossiê: O Dólar e os seus Inimigos.
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.