
Linha editorial: ANÁLISE · Economia e Poder · China / Hungria / Indonésia · Veículos elétricos e cadeias industriais
O veículo elétrico chinês desloca a cadeia industrial para fora da China
O essencial deste artigo
- A China está a deslocar para o estrangeiro partes centrais da cadeia do veículo elétrico.
- A Hungria funciona como plataforma industrial dentro da União Europeia.
- A Indonésia concentra níquel, refinação, baterias e ambição de mercado elétrico.
- A disputa já não é apenas por automóveis, mas por minerais, baterias, fábricas e dependência tecnológica.
Cronologia mínima
- 2014 — A Indonésia proíbe a exportação de minérios não processados.
- 2019 — A CATL começa a consolidar a sua expansão industrial fora da China.
- 2021–2023 — A corrida chinesa a minerais críticos atinge o pico.
- 2022 — A CATL anuncia a fábrica de baterias de 100 GWh em Debrecen, Hungria.
- 2024 — Empresas chinesas gastam mais no estrangeiro do que na China na cadeia do veículo elétrico.
- 2026 — A fábrica da BYD em Java Ocidental .
Uma fábrica de baterias na Hungria não aparece, à primeira leitura, como uma peça de geopolítica. Uma cadeia de níquel na Indonésia também não. Podem ser apresentadas como investimento, emprego, transição energética, modernização industrial. É assim que entram nos comunicados, nos acordos públicos, nas promessas de crescimento.
Mas a soma dessas decisões já desenha outra coisa.
Uma unidade de baterias na Hungria, uma cadeia de níquel na Indonésia, uma linha de montagem no Brasil ou no México, uma aposta em minerais críticos em África: cada instalação pode parecer uma decisão empresarial isolada, mas, em conjunto, forma uma arquitetura mais ampla. A indústria chinesa do veículo elétrico já não se move apenas para vender automóveis. Move-se para colocar fora da China partes essenciais do sistema que lhe deu vantagem dentro da China.
Durante anos, essa vantagem foi lida como um fenómeno doméstico: escala industrial, apoio estatal, cadeias de fornecimento densas, capacidade de produção, domínio das baterias, rapidez de execução. Agora está a ser projetada para fora, sob pressão, para contornar barreiras, garantir matérias-primas, aproximar-se de mercados e reduzir vulnerabilidades geopolíticas.
Entre 2014 e 2025, as empresas chinesas ligadas ao ecossistema dos veículos elétricos e das baterias investiram cerca de 143 mil milhões de dólares em projetos fora da China. Em 2024, pela primeira vez, estas empresas gastaram mais a construir a cadeia de fornecimento do veículo elétrico no estrangeiro do que no próprio mercado chinês.
O veículo elétrico tornou-se uma tecnologia de fronteira entre a indústria, a energia, minerais críticos, comércio internacional e poder estratégico. Quem controla as baterias, a refinação, a montagem e o acesso a matérias-primas controla uma infraestrutura da transição energética. A transição energética, neste ponto, já não é apenas uma política ambiental. É uma disputa por dependências.
A Hungria e a Indonésia são, até aqui, os dois sinais mais claros dessa deslocação. A Indonésia recebeu cerca de 22 mil milhões de dólares de investimento chinês neste setor. A Hungria recebeu cerca de 18 mil milhões. Um país está no centro de uma das matérias-primas mais importantes para as baterias. O outro está dentro da União Europeia e oferece uma porta industrial para o mercado europeu.
Na Indonésia, a matéria-prima vem primeiro. Em 2014, o país proibiu a exportação de minérios não processados. Em vez de exportar apenas recursos, Jacarta obrigou quem precisava desses recursos a aproximar-se do território, da refinação e da indústria local. O resultado foi uma transformação profunda: a Indonésia tornou-se o maior fornecedor mundial de níquel, mineral crucial para baterias, assegurando mais de dois terços da oferta global em 2024.
As empresas chinesas ocuparam esse espaço com rapidez. Hoje controlam aproximadamente três quartos da capacidade doméstica de refinação de níquel na Indonésia. O controlo da mina é apenas uma parte do poder. A refinação decide que minério entra efetivamente na cadeia industrial, em que condições, com que custos e com que dependências tecnológicas.
A Indonésia não é apenas uma reserva de níquel. É também um mercado automóvel gigantesco em processo de eletrificação. O governo quer colocar em circulação dois milhões de automóveis elétricos e 12 milhões de veículos elétricos de duas rodas até 2030. Para os fabricantes chineses, isto cria uma dupla oportunidade: garantir acesso a minerais e, ao mesmo tempo, formar o mercado que poderá consumir os produtos finais.
A presença chinesa no país não se limita a vender carros. Inclui mineração, refinação, baterias, montagem e reciclagem. A CATL e parceiros anunciaram este ano uma unidade de baterias de 6 mil milhões de dólares na Indonésia, desenhada para integrar desde o níquel até ao fabrico e à reciclagem. A BYD esteve a construir em Java Ocidental uma fábrica de mil milhões de dólares.
A Indonésia funciona como laboratório de uma estratégia mais vasta: usar o acesso a recursos críticos para fixar a indústria, criar dependência tecnológica e ganhar a posição num mercado regional onde os fabricantes japoneses dominaram durante décadas os motores de combustão interna. A transição para o elétrico abriu uma brecha. A China está a entrar por essa brecha com capital, escala e cadeia de fornecimento.
Na Hungria, o cálculo é diferente.
O país não oferece níquel em escala comparável, nem é o grande mercado automóvel europeu. Oferece localização política. Está dentro da União Europeia, mas não partilha a mesma disposição para afastar a China que se consolidou noutras capitais ocidentais. Durante os 15 anos de Viktor Orbán como primeiro-ministro, Budapeste aprofundou os laços com Pequim e criou as condições fiscais e as infraestruturas favoráveis à instalação do investimento chinês.
Quatro dos dez maiores investimentos chineses na Europa no ano passado foram dirigidos à Hungria. O país está em trajetória para se tornar o segundo maior produtor de baterias fora da China. E, ao contrário dos Estados Unidos e de setores importantes da União Europeia, a Hungria não pretende dissociar-se da China.
Para as empresas chinesas confrontadas com tarifas, suspeita regulatória e barreiras comerciais no Ocidente, a Hungria oferece algo raro: pertença ao espaço europeu sem hostilidade estratégica total. É uma plataforma.
A fábrica de baterias de 100 GWh da CATL na Hungria, anunciada em meados de 2022, deverá iniciar a produção em massa no próximo ano. A BYD, por seu lado, está a construir no país a sua primeira fábrica de automóveis ligeiros na Europa. Produzir dentro da Europa pode reduzir fricções comerciais e aproximar a marca dos consumidores europeus. Também cria uma presença industrial difícil de tratar apenas como importação chinesa.
Quando um carro chinês é fabricado dentro da União Europeia, com baterias produzidas dentro da União Europeia, por uma empresa chinesa apoiada numa cadeia global chinesa, a categoria política deixa de ser evidente. É Produto estrangeiro? Ou é Investimento interno. Dependência estratégica? Ou Cooperação industrial? A mesma fábrica pode ser lida de todas estas maneiras.
Durante a primeira fase da globalização do veículo elétrico, a Europa recebeu a maior parte do investimento chinês em componentes e fabrico de veículos completos. Era um mercado adiantado na adoção do elétrico, com procura, regulação e poder de compra. Mas a geografia começou a deslocar-se.
No segundo trimestre deste ano, a América Latina recebeu a maior parte do investimento chinês em montagem de veículos. No mesmo período, mais de dois terços do investimento em componentes, incluindo materiais para baterias, foi para a Ásia.
África entrou de modo mais visível na equação. No segundo trimestre, 75% do investimento chinês em matérias-primas dirigiu-se ao continente africano, pela primeira vez. As baterias procuram minerais, e os minerais procuram regimes de acesso, custos e ambientes políticos onde o investimento chinês encontre menos resistência.
Não há uma linha perfeita entre Pequim e cada fábrica, cada mina ou cada decisão empresarial. Empresas como a BYD e a CATL têm objetivos comerciais próprios, clientes globais e pressões competitivas reais. Mas a indústria chinesa do veículo elétrico cresceu dentro de um ecossistema onde o Estado, o financiamento, as infraestruturas, o planeamento industrial e as empresas se cruzam. Quando esse ecossistema se internacionaliza, a fronteira entre negócio e estratégia fica menos nítida.
A primeira camada dessa cadeia são as matérias-primas. Desde meados da década de 2010, empresas chinesas adquiriram posições em minerais críticos: cobalto no Congo, lítio na América Latina, níquel na Indonésia. Esta fase atingiu um pico entre 2021 e 2023, impulsionada pela procura de lítio e por exigências locais de refinação. Depois, abrandou. Restrições mais apertadas à propriedade estrangeira de minerais críticos e a volatilidade dos preços do lítio tornaram o movimento menos linear.
O abrandamento não é retirada. A atenção desloca-se para novos pontos, incluindo Marrocos e a Nigéria, enquanto o Sudeste Asiático continua a receber a expansão das baterias e a América Latina ganha importância como plataforma de produção regional, com o México e o Brasil no radar industrial chinês.
A segunda camada é a bateria. Sem a bateria, o veículo elétrico não existe como produto competitivo. A bateria concentra tecnologia, custo, autonomia, segurança e dependência mineral. Desde 2019, a CATL construiu ou avançou com fábricas na Alemanha, na Hungria, na Indonésia e em Espanha. A empresa descreve a sua expansão como parte de uma estratégia global para responder à procura internacional e tornar tecnologia de qualidade acessível fora da China. Mesmo sem aceitar a linguagem corporativa como explicação suficiente, o movimento mostra a produção de baterias a acompanhar os mercados e as matérias-primas.
A terceira camada é a montagem do veículo. A BYD torna-se o sinal mais visível. A fábrica húngara será a primeira unidade de automóveis ligeiros de um fabricante chinês na Europa. A unidade na Indonésia insere-se num mercado regional em crescimento e num país com ambição explícita de eletrificação. A montagem local permite reduzir a exposição a barreiras comerciais, criar relações com governos e apresentar a presença chinesa como investimento produtivo, não apenas como invasão importadora.
A expansão também revela fragilidades.
As empresas chinesas estão habituadas a operar num ambiente doméstico onde as licenças, as infraestruturas, mão-de-obra técnica, cadeias de fornecedores e execução industrial podem alinhar-se com velocidade pouco comum. No estrangeiro, essa engrenagem perde fluidez. Apenas 25% dos projetos anunciados fora da China foram concluídos, contra 45% no mercado interno. As taxas de cancelamento também são mais altas no exterior: 14%, em comparação com 7% dentro da China.
A vantagem industrial chinesa não se transplanta automaticamente. Fora do mercado doméstico, os projetos ficam sujeitos a autorizações, política local, conflitos laborais, atrasos, custos, escassez de talento e reação regulatória.
O problema laboral é particularmente sensível. Empresas chinesas tendem, em vários projetos, a recorrer a trabalhadores importados da China para a construção das suas unidades. A lógica empresarial é compreensível: rapidez, confiança técnica, experiência industrial. Mas, fora da China, essa prática pode gerar ressentimento local. Se uma fábrica chega com capital estrangeiro, tecnologia estrangeira, gestão estrangeira e mão-de-obra estrangeira, a promessa de desenvolvimento local torna-se politicamente mais frágil.
Há ainda a ansiedade tecnológica. As empresas chinesas querem produzir no estrangeiro, mas não querem perder o controlo sobre o conhecimento que lhes dá vantagem. Quanto mais sofisticada é a tecnologia, maior a tensão entre localização e proteção. Produzir perto dos mercados reduz os riscos comerciais, mas aumenta riscos de difusão tecnológica, escrutínio regulatório e dependência de ecossistemas que a empresa não controla.
Do lado ocidental, os governos tentam reduzir dependências sem destruir a transição energética. Precisam de baterias, veículos elétricos e minerais processados, mas receiam que a velocidade chinesa transforme a descarbonização numa nova forma de dependência industrial. Do lado chinês, as empresas precisam de sair para continuar a crescer, mas a saída expõe-nas a fricções que o mercado doméstico amortecia.
A Hungria oferece abrigo dentro de uma zona regulatória valiosa. A Indonésia oferece acesso a recurso e mercado. Num caso, a China entra pela política europeia fragmentada. No outro, entra pela geologia e pela ambição industrial de um Estado que quer subir na cadeia de valor. Os dois países não são satélites passivos. Procuram usar o capital chinês para os seus próprios objetivos: emprego, indústria, infraestruturas, relevância estratégica, captura de valor local.
A assimetria permanece. A China chega com empresas que já dominam partes críticas da cadeia. Chega com escala. Chega com experiência acumulada. Chega num momento em que muitos países querem participar na economia elétrica, mas não dispõem de tecnologia, capital ou tempo para construir tudo internamente.
O século XX automóvel foi organizado à volta do petróleo, do motor de combustão, das refinarias, das marcas históricas e de cadeias industriais dominadas pelos Estados Unidos, pela Europa e pelo Japão. O século XXI é elétrico e está a ser organizado de outra forma: minerais críticos, refinação, baterias, software, plataformas industriais, produção modular e capacidade de instalar fábricas em várias regiões ao mesmo tempo.
A China não controla tudo. Controla o suficiente para obrigar todos os outros a reagir.
As Tarifas e barreiras comerciais podem travar as importações, mas não resolvem o problema estrutural. Se a China responde instalando a produção no estrangeiro, entrando em cadeias locais e associando-se a governos que querem investimento, a disputa muda de forma. Deixa de ser apenas uma questão de fronteira aduaneira. Passa a ser uma questão de localização industrial, propriedade tecnológica e influência sobre os nós da cadeia.
Um governo pode querer limitar a entrada de veículos chineses importados. Mas recusará uma fábrica que cria emprego? Recusará uma unidade de baterias que pode alimentar a sua própria transição energética? Recusará o investimento num momento de competição por indústria verde? Em países com menos margem financeira, a resposta torna-se ainda mais difícil.
A expansão chinesa explora essas zonas cinzentas. Onde há barreiras, procura produção local. Onde há minerais, procura refinação. Onde há mercado, procura montagem. Onde há governos recetivos, transforma investimento em presença política.
O risco para os países recetores não é necessariamente receber o investimento chinês. O risco é recebê-lo sem estratégia própria. Uma fábrica pode desenvolver capacidade local ou apenas instalar dependência. Uma cadeia de níquel pode gerar soberania industrial ou concentrar poder na refinação controlada por atores externos. Uma unidade de baterias pode criar conhecimento ou apenas importar uma arquitetura tecnológica fechada.
A diferença depende de contratos, regulação, transferência de competências, participação local, regras ambientais, política laboral e capacidade do Estado para negociar. Sem isso, a promessa de industrialização pode tornar-se uma nova extração, agora com linguagem verde.
Também para a China há um custo. Quanto mais se espalha, mais se expõe. Cada país acrescenta um risco político. Cada licença pode atrasar. Cada comunidade local pode resistir. Cada mudança regulatória pode alterar o cálculo. Cada parceiro exige concessões. A superioridade doméstica chinesa nasceu num ambiente de coordenação difícil de replicar fora. No estrangeiro, a cadeia tem de negociar com democracias, autocracias, burocracias lentas, sindicatos, rivalidades regionais, sistemas judiciais e suspeitas geopolíticas.
O sucesso será desigual. Muitos projetos não sairão do papel. Outros serão reduzidos, atrasados ou redesenhados. Alguns tornar-se-ão pilares industriais de longo prazo. A métrica relevante não é apenas a taxa de conclusão. É a direção do movimento.
Essa direção é nítida. A China está a transformar a cadeia global do veículo elétrico numa rede menos dependente da exportação direta a partir do seu território. Quer estar no minério, na refinação, na bateria, na montagem e no mercado final. Quer que as barreiras comerciais encontrem fábricas chinesas do outro lado da barreira. Quer que a transição energética precise da sua tecnologia mesmo quando a política tenta limitar a sua influência.
A Hungria e a Indonésia não são exceções curiosas. São antevisões. Uma mostra como a China pode entrar pela divisão política europeia. A outra mostra como pode consolidar poder nos minerais e na industrialização asiática. Entre as duas, desenha-se um mapa no qual o veículo elétrico deixa de ser apenas produto e passa a ser infraestrutura de poder.
O automóvel, durante muito tempo, foi símbolo de consumo, mobilidade e estatuto. O veículo elétrico acrescentou-lhe outra função: tornou-se indicador de dependência estratégica. A pergunta já não é apenas quem venderá mais carros. É quem controlará o caminho entre a mina, a bateria e a estrada.
A China está a responder com fábricas, minas, baterias, contratos, linhas de montagem e plataformas regionais. A rede é a estratégia.
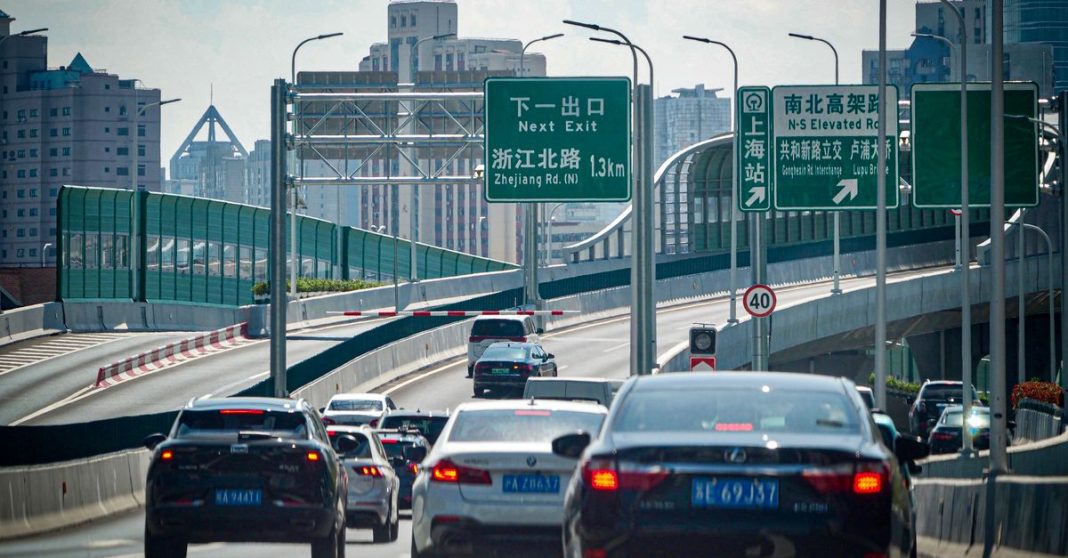
Imagem:- Teresa Wang / Pexels
Funcionalidade Google
Fontes preferidas disponíveis em Portugal.
A nova opção permite selecionar publicações para surgirem com maior frequência em pesquisas noticiosas relevantes.